勞動力短缺成營運風險 企業如何強化人才韌性?

隨著全球低生育率、人口老化與產業快速轉型,企業正面臨勞動力結構劇變的挑戰。經濟合作暨發展組織(Organization for Economic Co-operation and Development, OECD)於2025年發布《勞動力短缺和勞動市場不平等》報告點出2023年與2024年多數產業的職位空缺率都高於2015年,顯示勞動力短缺問題正在加劇。其中又以住宿餐飲、資通訊科技、專業服務、運輸及建築業的職位空缺率居高不下,反映出人力供需失衡問題。

其原因主要來自於數位化與綠色轉型趨勢,推升對新技能與新職位的需求,特別是在科學與技術領域,及因應節能建築與再生能源需求,而快速成長的建築與科技產業。此外,隨著人口老化,醫療與社會服務領域的勞動需求也持續增加,但由於該產業的工作條件普遍不佳、吸引力不足,導致職缺難以填補。

勞動力短缺已成為企業營運風險,不僅可能抑制企業的成長與創新,長期更恐會削弱供應鏈韌性並加劇通膨壓力。OECD歸納勞動力短缺發生原因,主要包含三大面向:

週期性因素影響

如Covid-19疫情後的人力需求增加。

結構性因素影響

如人工智慧技術發展推動企業數位、永續轉型與高齡社會的交錯影響。

數位轉型影響

遠距工作與混合式工作模式普及,吸引特定族群的勞動者,但也導致部分產業職缺(需高度與人際互動職位,如:護理師等)缺乏吸引力。

台灣勞動力市場亦受到同樣壓力,跨產業的共同風險,少子化位於首位,企業將面臨企業營運的不穩定性、人才流失與招募挑戰及競爭力下降等風險衝擊。在少子化與超高齡化轉型壓力下,除了人力總量下滑,知識與經驗傳承也成為一大隱憂。高達90%台灣CEO規劃在未來三年將增加人力需求,在人才供需不平衡的情況下,企業除了將薪資條件優化外,員工福利、職涯發展及企業文化建構上也須重新審視以吸引人才目光;企業內部的接班梯隊與傳承制度也須提早規劃,以因應組織異動的影響。

根據麥肯錫全球研究院(McKinsey Global Institute)觀察,企業可從以下三方面強化組織韌性與人才競爭力:

職能與技能訓練計畫

投資職能與技能訓練計畫,強化員工的技能,以銜接市場上高需求的職位。

提升勞動力參與率

設置托育與長照服務,並提供彈性工作安排,特別幫助女性重返勞動力市場。

導入自動化技術

導入自動化可提升生產力,緩解勞動力緊縮對經濟的衝擊。

面對人才與勞動力短缺,企業應將風險化為機會,提供彈性、多元的工作環境與條件,吸引人才、留住人才以及培育人才,強化企業營運韌性。
不同產業面對永續風險的差異與對策

氣候變遷日益加劇,資源枯竭、法規監管的壓力也隨之升高,永續風險日趨多元且迫切,是所有企業經營當下必須正視的挑戰。在同樣的全球趨勢下,不同產業分別迎來不同的風險及應對策略,本文透過金融業、製造業、半導體業三大產業為例,探討各產業如何強化其應變措施、推動永續轉型,一窺企業提升競爭力的關鍵。

金融業:聚焦氣候風險揭露與綠色投資

金融業本身不是碳排放大戶,卻能透過投資決策及資金分配,影響其他產業朝向低碳轉型。45%的受訪投資者曾因 ESG 盡職調查發現對交易有巨大影響之議題、其中逾半甚至終止交易,55%調查受訪者願意為 ESG 成熟度⾼的標的支付 1-10%的溢價。這些結果凸顯ESG已成為投資風險評估的重要環節,金融業應據此調整其投資組合和策略,若長期持有ESG表現不佳的部位(例如高碳排標的)很可能會導致資產價值貶損或聲譽上的風險。

然而,多數金融機構雖已制定高碳排投資退場策略,實際上資金仍然持續流向石油、天然氣及煤炭相關產業。據法國非營利組織 Reclaim Finance 去(2024)年5月發布的《投資氣候混亂》(Banking on Climate Chaos)報告,全球60家銀行在2016至2023年間,對化石燃料企業提供了總計近6.9兆美元的融資支持,包括貸款、股票與債券的發行。

為了縮短現有投資落差、接軌國際市場趨勢、達成我國2050年淨零排放目標,金管會持續推動多項政策並為金融業帶來更多法規監管壓力,包含建立《永續經濟活動認定指引》強化綠色授信與投融資機制;透過《綠色金融行動方案》和永續金融評鑑等制度,鼓勵金融業揭露氣候風險管理策略、發展永續金融商品;同時將於2026年起分階段採用國際永續準則理事會(ISSB)發布的IFRS S1與S2,要求企業在年報中揭露財務相關永續數據。因此,金融業未來勢必更加強化氣候相關資訊揭露、深化綠色投資策略,以有效因應永續風險及低碳轉型趨勢。

製造業:高碳代價來臨

綠色公民行動聯盟與台灣氣候行動網絡(TCAN)研究中心計算,2023年度台灣溫室氣體排放量以工業部門為最高,約佔全國總排放量的48.44%,其中前十大排碳企業排放量就佔了全國總量的37.16%。隨著越來越多國家陸續加入碳市場,未來企業不論是在國內製造、委外工廠、或是進出口產品,都可能需要繳納碳費或碳關稅。以我國為例,碳費制度從今(2025)年起正式上路,第一階段徵收對象明(2026)年就須依今年申報的排放量開始繳納,年碳排放量逾2.5萬公噸二氧化碳當量的製造業者首當其衝。

此外,許多國際品牌已明確要求供應商提出減碳路徑與揭露碳足跡,低碳程度成為製造業能否接單的關鍵門檻,例如某紡織業者在2-3年前就收到來自客戶的減碳指南,卻因為認為減碳還很遙遠沒能優先處理,直到今(2025)年在客戶強硬的要求下,才緊急透過更換高效能燈具、採購綠電、碳權進行節能改造,以免被移出合作名單。換言之,企業若無法即時轉型低碳營運,很可能會在全球市場中失去競爭力。

半導體業:跨越關稅與人才缺口風險

《2025全球半導體產業大調查》顯示,屬地主義/關稅和人才風險並列未來三年半導體產業面臨的最大問題。半導體產業鏈涉及多個國家,對於地緣政治變動十分敏感,如今全球因歐洲與中東的衝突不斷、美國政府的關稅貿易壁壘帶來的不確定性,使「武裝衝突」與「關稅」成為最令人擔憂的地緣政治問題,也提高供應鏈斷鏈風險。人才風險則主要源自於產業大幅成長所帶來的人才需求,而非傳統半導體公司(例如科技巨頭、矽晶圓供應平台、汽車公司等)開始自行研發晶片,也加劇整體產業的人才市場競爭。

應對上述風險對於半導體產業至關重要,例如聯電去(2024)年底經董事會決議,通過發行6.6萬張限制員工權利新股,在達成個人績效評核指標與公司營運目標的前提下,依屆滿年限可獲得不同既得比例的股票,希望藉此吸引及留任關鍵優秀人才,同時激勵員工達成營運目標。

氣候變遷與永續風險已成為企業經營的核心挑戰,不同產業雖面臨不同壓力,但共通之處在於企業必須將永續納入核心策略,從風險管理走向轉型契機。才能在永續轉型的浪潮中站穩腳步,實現長期競爭優勢。

拆解VCMI範疇三行動守則

範疇三減碳是企業邁向淨零最棘手的一環。資誠永續發展服務公司(PwC Taiwan)拆解自願性碳市場誠信倡議(VCMI)所推動的「Scope 3 Action」,說明如何透過碳盤查、高品質碳權補足短期缺口,並最終回歸實質減量路徑,打造更具韌性的低碳轉型策略。

全球氣候危機的挑戰,迫使企業需採取更深入且全方位的方法來減少碳排放,而多數企業最主要的排放熱點來自上下游的範疇三,即使已積極設定了範疇三的減量目標,卻在其減量進程中面臨到相當大的困難與挑戰,包含減量成本、供應鏈參與度不佳、供應商數據限制、市場技術、再生能源及低碳解決方案可取得性、目標減量框架不明確或缺乏彈性、缺乏融資管道等。

自願性碳市場誠信倡議(Voluntary Carbon Markets Integrity Initiative, VCMI)已發布「範疇三行動」(Scope 3 Action)的施行守則,可作為一個輔助的解決方案,守則以雙重方法,幫助企業除了推進符合科學基礎的實質減量進程,同時透過第三方獨立檢驗的揭露機制建立,企業可公開闡述減量進展及規劃、階段性的運用高品質碳信用額度(以下簡稱碳權),以克服範疇三的減量障礙,得到外界更多的信任與認可;另一方面,也透過投入資金於高品質的碳市場,促進全球的氣候行動可獲得更多的財務資源,形成正向發展。

Scope 3 Action的發展與要素

1. Scope 3 Action發展目的?

VCMI發展的「範疇三行動施行守則」(Scope 3 Action Code of Practice)[1]於2025年4月正式發布,其目的在於推動企業在邁向淨零排放的過程中,即使面對諸多現實的障礙,仍能循序漸進、更好地配置資源以應對範疇三的減量挑戰,強調以自願性碳權補足減量缺口,以縮小範疇三目標與實際行動之間的差距。Scope 3 Action[2]提供以科學的方法背景,在有適當門檻條件的運用高品質碳權的情況下,使企業能夠對尚未減少的範疇三排放缺口採取應對的行動機制,並在承諾的時間內回歸到實質減量路徑上。

此守則已獲得國際商會(International Chamber of Commerce, ICC)、全球商業氣候聯盟(We Mean Business Coalition)、環境保衛基金會(Environmental Defense Fund, EDF)、世界經濟論壇(World Economic Forum, WEF),以及巴西美妝品牌Natura等組織與企業之支持。同一時間,VCMI也將以Scope 3 Action發展經驗針對科學基礎減量目標倡議(Science Based Targets initiative, SBTi)「企業淨零標準2.0」草案 公開徵詢提供建議,作為草案中中長期減量之剩餘排放標準制定的參考方案。

2. 如何符合Scope 3 Action?

Scope 3 Action強調以高誠信(high-integrity)標準來補足範疇三減量缺口,應符合關鍵要求如下:

  • 應建立具科學基礎的減量路徑:企業應設定符合科學基礎的近程目標,並公開承諾不晚於2050年達淨零排放。
  • 應具備完整的排放量盤查:企業應基於符合GHG Protocol或同等標準完成準確的溫室氣體盤查,以作為減量目標及行動的基礎。
  • 應優先實質減量及行動規畫才輔以碳抵換:企業應在範疇一、二近程目標展現減量比例進展,範疇三除了盡可能減量,應公開揭露針對範疇三計算的減量缺口、減量障礙、面對挑戰所做的努力和成果,以及克服挑戰的行動計畫,包含財務分配、管理、策略等,並應說明轉型計畫的實質進展,才可階段性使用高品質碳權來抵換至少等於範疇三剩餘的減量缺口(減量缺口定義為最新報告的範疇三實際排放量與同一年近程目標路徑排放量的差距)。

    減量缺口計算可選擇兩方法學:逐年法(Year-on-year approach)或碳預算法(Carbon budget approach),且缺口(或碳預算法適用累計缺口)不可超過該年目標路徑排放量(或總碳預算)的25%。企業應展現減量投資的積極性,同時加速對價值鏈外的減緩投入。

  • 應於承諾時間內回歸到實質減量路徑:企業應揭露克服範疇三減量挑戰所預估的轉型計畫時程,不得晚於2040年。即Scope 3 Action為淨零過渡時期的輔助方案,於2040年前企業應完全消除其減量缺口,並回歸範疇三實質減量路徑。
  • 碳抵換須使用高品質碳權:階段性無法減量的範疇三排放,可採購高品質的碳權抵銷其排放,且須為通過自願性碳市場誠信委員會(Integrity Council for the Voluntary Carbon Market, ICVCM)核心碳原則(Core Carbon Principles, CCP)[3]或發展中的巴黎協定第6.4條(Article 6.4)認可的碳權。制定企業的碳權採購指南將會是有效評估高品質特性的作法,亦是參與自願性碳市場的重要基礎工具。
  • 透明揭露與驗證:企業應公開揭露氣候承諾、排放數據的範疇及相關假設、行動、減量進展、碳權使用情形等,確保行動的透明度、問責性及氣候轉型的積極性;並建議依VCMI的監測、報告與確信架構取得第三方驗證。

企業導入Scope 3 Action關鍵:

  • 與氣候科學一致的減量目標
  • 範疇一、二達成實質減量
  • 透明揭露範疇三減量缺口、挑戰與解決方案計畫
  • 符合守則門檻下,才以高品質碳權外加輔助,抵換範疇三減量缺口
  • 2040年前消除減量缺口,回歸實質減量路徑

運用Scope 3 Action成為企業減量進程的推進助手

Scope 3 Action為企業減量提供4個切入點:

1. 有效地梳理範疇三減量遇到的困難並制定計畫:

企業在設定完成近程目標、甚至長期目標後,對於基準年至目標年中間過程中,難以掌握的上下游範疇三容易產生無法有效減量的壓力,透過Scope 3 Action的遵循及驗證過程,企業可以有條理地釐清每一階段所遇到的減量挑戰,並分析自身資源及技術發展趨勢,研擬適當的改善計畫及時程;且透過定期地追蹤、監測進展,正視困難並循序漸進地解決。

2. 於尚無法達標的過渡階段透過完善的計畫揭露展示減量決心:

企業至目標年的過渡階段中,無可避免因技術尚未純熟、資源尚未到位等現實的限制而難以維持在預期減量的排放路徑上,透過Scope 3 Action透明地揭露實際減量過程、公司面臨到的範疇三減量困難以及因應困難所設定的改善計畫,展現公司的減量決心及有系統的管理,從而有機會獲得更多外界的支持、認同或產業資源上的分享。

3. 有條件的高品質碳權輔助減緩達成最終減量目標前的焦慮:

即使減量過渡階段中尚無法讓排放量下降至預期的排放路徑上,在符合Scope 3 Action門檻的限制下,配合高品質碳權的使用,企業得以階段性地透過外加輔助方式,積極維持在排放路徑上,減少因過程中未達成減量目標而在揭露上面臨兩難,在現實與目標中取得適當的平衡;透過碳權採購,一方面也投入資源到價值鏈外部減量專案,讓整個社會的低碳轉型動能持續運作,帶來影響力。

4. 第三方驗證提升利害關係人對減量轉型過程的信心:

範疇三的轉型計畫、階段性的達成情形與尚未達成時的高品質碳權抵換,透過Scope 3 Action的守則遵循與第三方驗證,企業得以在明確且公開的進程及解決方案中朝範疇三的減量目標邁進,利害關係人同時可藉此透明地了解企業的減量轉型歷程,對企業更加信任。

落實透明碳管理與碳權策略,專注差異化的低碳轉型

範疇三減碳是企業長期的課題與挑戰, Scope 3 Action為企業提供了一套有力的減碳敘事工具,但在實際推動過程中,仍亟需系統化的碳管理及碳權採購規劃。

《台灣產業AI應用趨勢與展望報告》

面對生成式AI及AI Agent快速崛起,全球產業正進入智慧應用新世代。KPMG發佈《台灣產業AI應用趨勢與展望報告》,針對金融、科技、工業製造、消費零售與等五大關鍵產業進行調查,剖析AI技術在台灣企業中的導入現況、效益、風險與人才挑戰。

報告指出,企業導入AI的主要動機為降低人力成本(43%)、提升產品與服務效率(41%)與優化行政流程(40%),反映出AI已成為提升競爭力的重要關鍵。

目前已有54%的台灣企業導入或規劃導入AI技術,其中12%已將AI全面整合流程,將AI應用從試驗階段邁向實務落地。然而具備完整的AI發展路徑圖的企業僅8%,顯示整體市場仍處於探索與試驗階段。

KPMG指出,AI早已不只是技術部門的議題,而是驅動企業轉型的核心策略,企業若能掌握AI的實務應用並配合長期策略,將有機會在全球智慧供應鏈中占有一席之地。

從產業觀察,消費零售(67%)與科技產業(56%)是目前導入AI比例最高的兩個領域。KPMG數位長賴偉晏分析,這些產業對AI接受度高,需求迫切,若能從試點推廣至整體營運,將顯著提升效率與決策品質。

金融產業方面,因法規要求嚴謹,,需高度確保金流與個資安全,業者以提升行政效率為導入AI的主要目標(50%),例如透過AI進行資料辨識與整合,有助於簡化流程並強化金流與個資安全。

AI推動的三大難題:人才缺、成本高、風險不明

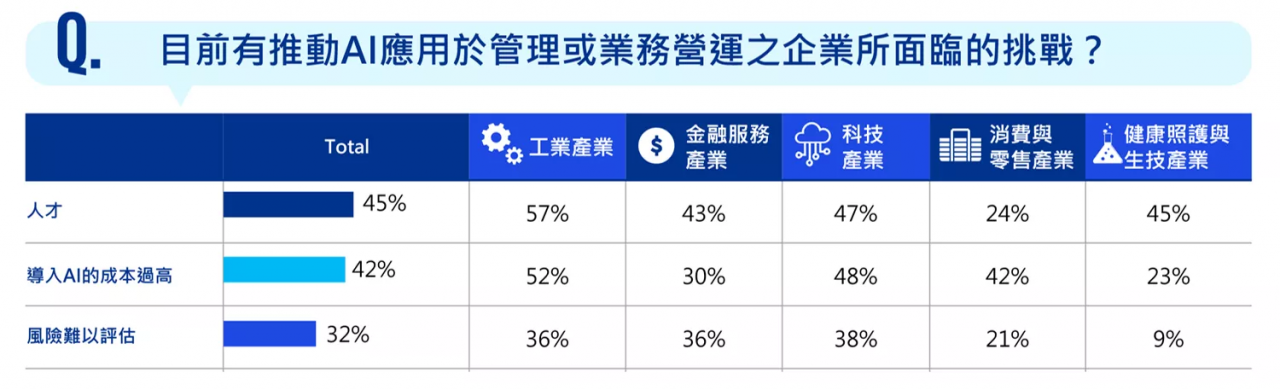
儘管AI應用潛力極大,但導入過程中仍充滿挑戰。報告指出,45%的企業認為「缺乏合適人才」是推動AI應用的最大障礙,現今企業面臨諸多困境,如:缺乏AI相關技術人才、專業人才招募困難或人才策略不明等;其次,導入成本過高(42%)與風險難以評估(32%)分別居次。

不同產業面臨的困難亦有所差異,工業、金融與健康照護及生技產業普遍將「人才」視為推動AI應用的最主要挑戰,這些產業對AI技術的專業性要求高,且需結合領域知識,導致具備跨領域能力的人才稀缺,培養成本與時間也相對較高。

科技業與消費零售產業則多認為「導入AI成本過高」為當前主要障礙,此產業具一定的數位基礎,但AI應用涉及大量資料處理、模型訓練與部署,需投入高額的硬體資源與雲端運算資源,加上持續的維運與優化成本,使得中小型企業較難以承擔。

導入AI並非一蹴可幾,需配合企業策略長遠規劃執行,才能真正落實AI效益,不論是採用外包服務或自行建置系統,皆需投入相當資源與成本。唯有在技術、人才與資源三者間取得平衡,企業才能在AI轉型中穩健前行。

他認為,AI應用的成功關鍵在於「人才」與「文化」的轉型,企業應積極投入內部培訓與跨部門協作,才能真正釋放AI的潛力。

數據安全與模型偏誤為主要風險,AI治理機制成關鍵

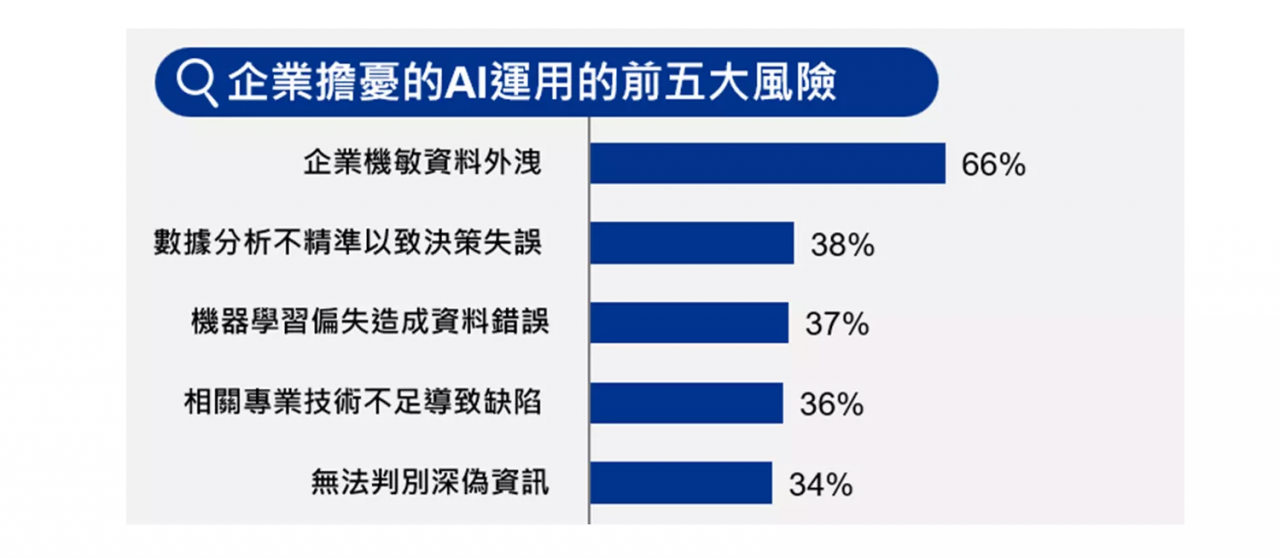
AI應用雖帶來效率與創新,但也伴隨潛在風險。此次調查,66%的企業擔憂機敏資料外洩,38%擔心數據分析不精準導致決策錯誤,37%則關注模型訓練中的數據偏誤。

賴偉晏提醒,企業在導入AI時,應同步建立資安防護與風險評估機制,並強化資料治理與模型透明度,才能在創新與風險之間取得平衡。他認為,企業需建立可信任AI的10大重要元素,包括公平、透明度、問責制、可解釋性、資料完整性、可靠性、隱私、保障、安全、永續等,以確保創新與風險管理間取得平衡。


KPMG表示,未來AI將不只是提升效率的工具,更是驅動創新、重塑價值鏈的關鍵力量。台灣企業應以更積極的態度擁抱AI,掌握產業轉型契機,將可在全球智慧經濟時代下,開創台灣產業新未來。


【每月更新】中國、歐洲碳價趨勢與各國行情

碳價(carbon price)指的是為二氧化碳排放量設定一個價格,像是碳稅價格、碳費價格、碳配額價格等,代表碳排成本,各國政府會針對企業進行收費。碳價受國際政策、市場等因素影響波動,每月定期更新歐盟和中國的碳價走勢,助您快速掌握國際碳價動態。

歐盟最新碳價趨勢(2025/7/29更新)

2025年7月,歐盟排放配額(EUA)平均價格為每噸70.64歐元,較前一月下跌了2.3%。綜觀7月份,歐盟碳價在月初小幅攀升,最高曾觸及每噸72.06歐元,隨後則回落至每噸70歐元以下。

本月份市場買氣偏弱,部分歐洲能源商減少採購規模,加上熱浪頻傳與氣溫偏高導致電力需求遲滯,抑制了價格表現。此外,投資人對於長期的配額遞減計畫仍有疑慮,市場信心不足。儘管天然氣價格略有波動,但尚未對碳價產生明顯推升效果。整體而言,市場目前多傾向觀望短期的政策落地狀況與能源動向,以評估行情能否有效突破70歐元區間。

中國最新碳價趨勢(2025/7/29更新)

2025年7月,中國碳排放配額(CEA)平均價格為每噸人民幣73.62元,較前一月上升了2.95%。綜觀7月份,CEA價格延續自6月以來的反彈趨勢,月初多維持在每噸人民幣74元以上,接近月底時價格雖略有波動,但整體仍守在人民幣73元以上。

市場氛圍逐漸轉為積極,主要受惠於部分交易所完成配額分配與補發作業,促進市場流動性。此外,市場對產業擴大與未來總量上限的導入有所預期,形成一定的支撐力道。展望未來,隨著配額履約期逐步逼近,部分企業提前進場採購,預期價格的震盪區間將走入尾聲。

台版CBAM明年啟動!

2026年台版CBAM元年,首波鎖定鋼鐵、水泥產品


根據世界銀行最新發布的碳定價報告,全球目前有80個國家或地區實施碳定價,其中有43個實施碳稅費、37個實施總量管制排放交易(ETS),涵蓋全球28%的排放量。其中,台灣的碳費制度今年上路,明年(2026年)起依前一年度的排放量繳費。

為防範碳定價實施後,鋼鐵、水泥等高碳產業外移到他國、造成碳洩漏,各國也開始研議俗稱「碳關稅」的碳邊境調整機制(CBAM)。

但由於CBAM牽涉複雜的國際貿易程序,目前僅歐盟提出CBAM法案、英國提出CBAM草案,其他國家尚在研議中。另外,今年4月美國參議員提出《外國污染費用法案》(FPFA)草案,擬對高碳排國家的進口產品徵收費用,這項具碳關稅性質的法案目前仍待參議院審議。

國內水泥業等高碳排產業,也多次要求規劃台版CBAM。環境部氣候變遷署長蔡玲儀表示,日前正與水泥、鋼鐵公會及相關單位討論列管產品、碳排放量預設值、計算邊界等試申報事宜,預計2026年上半年完備相關法規後正式啟動試申報,並於2027年第一季申報2026年納管產品碳排放量,意即明年將邁入台版CBAM元年。

針對台版CBAM列管哪些具體產品,蔡玲儀表示,目前有急迫納到台版CBAM的是鋼鐵和水泥產品,已與水泥公會就列管產品項目進行討論,國內水泥業也願意同步申報國內產品碳排放強度,以協助建立進口產品試申報制度。

水泥產品的計算方式將比照歐盟CBAM,列管水泥熟料、白色卜特蘭水泥、其他卜特蘭水泥、鋁質水泥、其他水硬性水泥、經鍛燒高嶺土/其他高嶺土等6項產品。

蔡玲儀也表示,近期內將與鋼鐵公會溝通列管產品品項,只不過當前歐盟CBAM仍有修正方向,7月初有意擴大涵蓋範圍至下游產品,預估國內的鋼鐵和鋁密集型下游產品出口可能會受影響,屆時會一起與鋼鐵工會討論。此外,鋼鐵涉及產品與企業數量眾多,台版CBAM在產品納管方面應會分階段進行。

至於台版CBAM何時正式收費?環境部次長施文真表示,台版CBAM雖有「氣候變遷因應法」授權,可就進口產品申報碳含量與國內產品差額,要求進口業者購買減量額度(俗稱碳權)或繳代金,但是台灣碳交所上架碳權每公噸約3000元、碳費則是每公噸300元,可能會被認為違反WTO規定,因此實際上要如何操作需要進一步討論,也會緊盯歐盟CBAM的作法對接國際。

台灣明年將開始收碳費,產業界關心碳費可抵扣多少歐盟CBAM。環境部今年6月也與歐盟執委會稅務暨關務總署(DG-TAXUD)針對CBAM議題交換意見,並說明台灣的碳費制度與CBAM規劃內容。

施文真表示,歐盟預計年底前發布適用全球的一般抵扣原則,目前僅確定台灣碳費可申請抵扣,但抵扣的幅度仍待認證。環境部長彭啓明也強調,「原則上企業不需要繳交兩次」 (指歐盟CBAM和台灣碳費)。

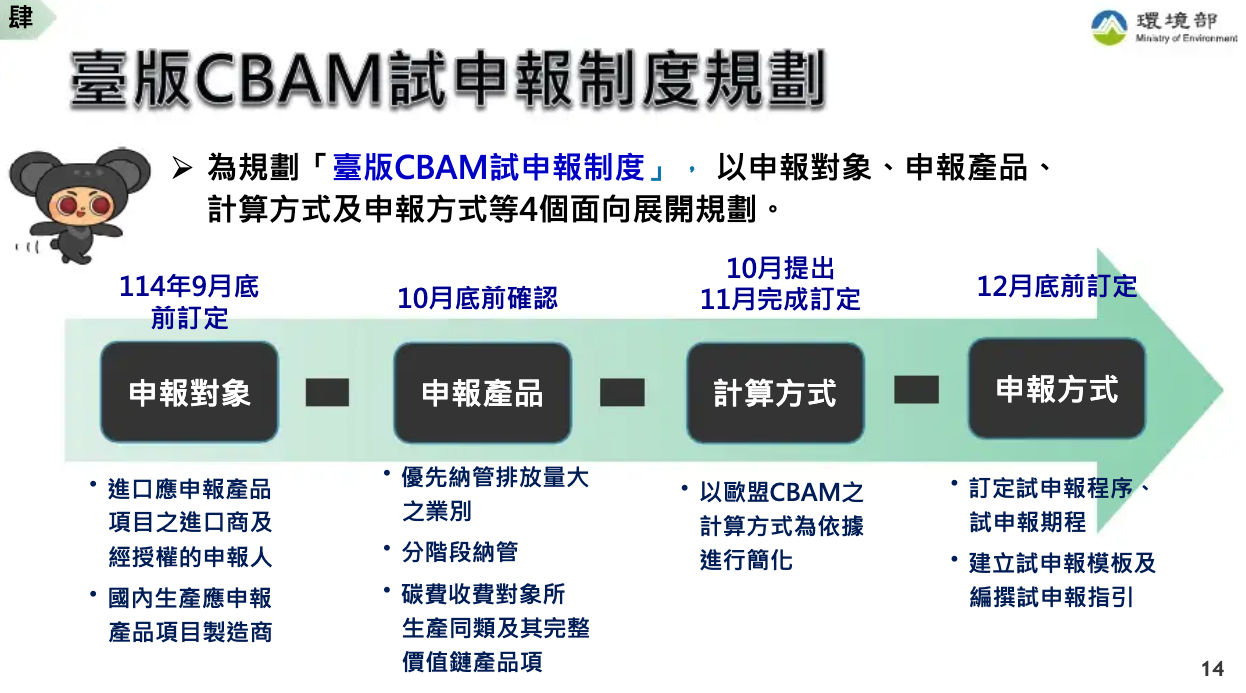
台版CBAM試申報制度規劃

台版CBAM試申報制度規劃。(圖片來源:環境部)

太陽能板有毒、易起火還會致癌?破解常見光電誤解與迷思

太陽能會釋放輻射,提高罹癌風險?

答:太陽能並無危害人體疑慮。

太陽能板發電原理是透過「光伏效應」,利用矽晶圓半導體材料的光電轉換特性來發電,不會衍生高頻輻射。

所謂電磁波(EMF)又稱為電磁輻射,對人體有害的電磁波屬於高頻電磁波,像是X光、核輻射等,一般生活常見的手機訊號則屬於低頻電磁波。經濟部指出,太陽能整體設備需要符合國際電磁波干擾與相容規範(如EN 61000-6-2與EN 61000-6-3),磁場強度相當於電腦等一般家用電器,遠低於環保署所訂的環境建議值,因此運轉時並無電磁波危害人體的疑慮。

至於癌症風險,根據美國國立衛生研究院(NIH)研究指出,太陽能與腦神經系統癌症、乳癌、子宮頸癌、大腸癌、膽癌、腎盂癌、皮膚癌、骨髓瘤、口腔和咽喉癌、胰臟癌、攝護腺癌、胃癌或甲狀腺癌的死亡率皆沒有關聯。

太陽能電池受損會漏液體、容易起火燃燒?

答:太陽能板裡均為固體材料,沒有漏液問題。

(圖片來源:環境部)

太陽光電模組主要由鋁框、玻璃、EVA封裝膜、太陽能發電元件及塑膠背板等組成。

太陽光電模組主要由鋁框、玻璃、EVA封裝膜、太陽能發電元件及塑膠背板等組成,外層已經用玻璃及鋁框緊密封裝。雖然太陽能元件俗稱太陽能電池,但主要由矽晶圓切割而成,太陽能板內均為固體材料,沒有液體,所以不會有漏液問題。

根據英國消防協會(Fire Protection Association)資料,太陽能電池著火機率極低,但任何發電技術都有風險,主要原因則是「安裝問題」、「產品缺陷」與「設計與維運不當」,需要專業的安裝跟維運人員,品質差、不相容的零組件也會增加火災風險,顯示多與太陽能板本身無關。

太陽能為有害廢棄物、不能回收?

答:太陽能板為一般事業廢棄物,廠商回收率可達92%

太陽能板使用壽命是25至30年,每年因天然災害損壞量約產生0.2%~0.5%,預估2032年廢棄太陽能數量達約1萬公噸、2039年達約10萬公噸。環境部長彭啓明表示,太陽能板結構中沒有液體或是粉塵,為「事業廢棄物」非「有害廢棄物」,廠商的回收率可達92%。

環境部指出,台灣早已建立回收制度,目前處理機構包括東鋐公司、金益鼎南港廠、鴻升公司與惠嘉電公司,回收太陽能板處理量可達到每月4,400噸。

此次丹娜絲颱風造成14.5萬片災損太陽能板模組,環境部表示,矽晶型太陽光電模組材質具穩定物化性質,與製程產生或具溶出毒性的有害廢棄物不同,為一般事業廢棄物,並由業者負責清除及處理責任。

環境部已要求光電業者於1至2週內儘速完成清除作業,並請太陽能回收處理業者在1個半月完成清運與處理作業。若任意棄置或以非法方式處理太陽能板,根據《廢棄物清理法》最高將處300萬元罰鍰。

此外,自2019年起經濟部就規定,太陽能設備的設置者需要預繳每瓩1,000元的回收基金給環境部,未來退役太陽能板就不用擔心回收費。彭啓明指出,無論是國外輸入還是台製太陽能板,模組上都有專屬序號,可以查詢製造商跟設置者。

太陽能板泡水會污染水質?

答:無論短期或長達一年的監測實驗,水質未有明顯改變

此次颱風衝擊中南部太陽能案場,經濟部次長賴建信說明,截至2025年5月底,台灣太陽能裝置量達到14.73GW(百萬瓩), 這次風災在33個案場造成大小不一的衝擊,影響災損容量約0.4%。

目前災損嚴重的嘉義新塭滯洪池案場還有未清除完畢的模組,外界憂心污染水質、積水引起登革熱疾病。彭啓明指出,該案場災損數量約5萬片,目前已跟處理業者簽約並安排清理,要求在兩週內清除現場,沒清完會有罰則。

環境部與地方環保局針對嘉義、台南災損光電場域水質進行檢測,範圍涵蓋3個滯洪池與1個魚塭,就10項對人體有害的重金屬進行監測。根據結果,包含鉛有5~6項未檢出,銅遠低於環境的標準,僅部分場域的錳數值因當地背景值偏高外,其他所有數值皆未超過健康相關環境基準。

重金屬釋放通常需要較長時間的作用,環境部表示會密切關注。太陽光電產業協會則回應,產業界都有在水面型太陽能系統做過一年以上水質監測,並做過加速老化浸泡實驗,實際結果並無異樣。

從太陽能板淋雨是否會滲出材料、擊破後入水浸泡到加速老化實驗,協會表示,水質皆沒有改變,即使將太陽能板在濕度85%、攝氏85度下連續3,000小時加速老化後,擊破浸泡7天測試水中銻、砷、鋇、鎘、鉻、鉛、汞、硒與原水都無差異。

在長達一年的監測實驗項目與5年的小型生態實驗中,協會表示,水質與施工前比較並未有明顯變化,水中魚類也未受到太陽能板影響,成功存續並繁殖後代。太陽光電產業協會表示,天然災害是場意外,既然民眾有疑慮,協會已請廠商對於現場水質開始進行採樣,並送測監看清除模組過程中是否水質會產生變化。

颱風帶來的自然災害難以避免,而太陽能的安全與風險議題則需要再加強透明、科學驗證與回應機制,才可以逐步提高社會對再生能源信任。

永續AI如何在創新與環境影響間取得平衡?

AI持續改變各個產業與社會,但AI也耗用大量能源,我們該如何在AI迅速成長與對環境的責任間取得平衡?AI又如何作為應對更廣泛的永續挑戰工具?

為充分發揮AI的潛力並減輕可能帶來的負面影響,業界必須在開發、部署與使用的各個階段採取永續實踐,同時探索如何有效利用AI來降低環境衝擊。

AI恐導致電子廢棄物暴增千倍 

AI的發展正推升能源需求,尤其是支援AI訓練與推論流程的資料中心。根據Deloitte報告,全球資料中心的用電量預計到2030年將成長三倍,屆時將佔全球總用電量的3%,AI已成為電量成長的主要驅動力。

訓練大型模型需要龐大的運算資源,根據推論,這些模型應用於新資料的階段,耗能是傳統運算查詢的十倍之多。

這種對能源的更高需求推升了成本,並增加溫室氣體(GHG)排放,進而加劇了氣候變遷的影響。若未採取積極措施,AI驅動的能源消耗可能使全球更難實現氣候目標;根據預測,全球溫度將上升超過2℃,遠高於限制升溫到較安全的1.5℃建議值。

然而,AI所帶來的環境影響不僅限於碳排放。最新的模型顯示,若缺乏有效的廢棄物減量策略,生成式AI在2030年前可能導致電子廢棄物增加1,000倍。事實上,根據企業科技新聞網站The Register的研究顯示,若不採取有效的減量措施,到2030年,每年電子廢棄物可能會增加250萬公噸。

如何降低AI的環境足跡? 

為了降低AI的環境足跡,業界必須將永續嵌入AI系統的每一層,從硬體底層到軟體,同時支援更廣泛的能源轉型。

效率提升需涵蓋整個技術堆疊,從基礎硬體到軟體設計。這涵蓋以下幾個領域:

  • 針對AI與能源效率進行最佳化的CPU與GPU設計;
  • 採用3D晶片架構與記憶體階層設計的創新晶片設計,以減少資料移動與耗能;
  • 研究可取代高環境衝擊材料的創新材質;
  • 創新邊緣運算,使AI解決方案同時具備高效能與低功耗;
  • 將永續納入軟體設計,使用例如「軟體碳強度(SCI)」等概念,確保從一開始即考量碳排與永續目標。

除了技術堆疊本身,還有許多其他行動可支持更永續的AI。

首先,將AI推論工作負載轉移到邊緣裝置上,降低因資料傳輸至雲端而產生的能源成本。

將AI工作負載移至資料來源附近處理,例如本地裝置或伺服器,可降低延遲、傳輸過程的能源損耗,甚至透過減少敏感資訊傳輸來提升隱私的保護。為了讓邊緣AI處理更有效率,也可透過模型壓縮與剪枝等技術,減少運算負擔,同時維持效能。

其次,可最佳化AI訓練工作負載以減少環境衝擊。例如,將AI訓練部署於可取得低碳或再生能源的地區,是一種實行方式。

最後,導入多種綠色程式碼設計(Green Coding)實踐,例如撰寫最佳化過的、資源節省的程式碼,以降低運算需求。

AI已用於洪水等自然災害的早期預警系統

AI可以是強大的永續推動力,能為能源最佳化、氣候調適與減排提供解決方案,這些應用對全球低碳轉型至關重要。

AI也可改善對太陽能與風能等再生能源的預測,協助最佳化電網運作與能源儲存效能。同時,它也能預測尖峰負載、減少能源浪費,進一步提升電網效率。

在氣候變遷調適方面,AI可強化氣候建模,並已用於自然災害的早期預警系統。例如,由UNICEF與Arm合作開發的AI洪水預測模型已於馬拉威部署,展現了AI可用於減緩氣候風險、拯救生命並縮短災後復原時間。

最後,AI推動的創新也能在供應鏈與交通等關鍵領域最佳化資源配置,減少廢棄物與碳排放。

共創永續AI的未來

實現永續AI的未來,需要政府、產業與學術界間的協調合作。推動永續AI發展的關鍵行動包括:

  • 政策與法規:歐盟《AI法案》展現法規框架如何透過強調透明度、問責與倫理實踐來引導負責任的AI發展;
  • 促成改變的夥伴關係:像Arm等企業組織正與聯合國機構與其他利害關係人合作,共同推動以氣候為核心的AI解決方案;
  • 永續半導體研發:美國國家標準與技術研究院(NIST)啟動了一項1億美元的計畫,目標是在五年內利用AI開發永續半導體材料,鼓勵產學合作;
  • 標準化:政策制定者所推動的產業效率標準(如環境產品聲明)可確保AI發展符合永續目標。例如,AWS、Microsoft與Google等全球科技巨頭均支持評估與減少資料中心建設碳足跡的標準制定。

實現永續AI的未來,需要政府、產業與學術界間的協調合作。圖片來源/Shutterstock

負責任的AI發展 

AI產業擁有一項獨特的機會,也有責任率先示範永續實踐。透過將永續視為優先事項,AI產業可以證明科技創新與環境守護並不衝突。業界可採取的關鍵行動包括:

  • 投資再生能源以支撐AI運作;
  • 推動高能源效率的硬體與軟體創新;
  • 倡導符合全球氣候目標的綠色AI實踐。

此舉能確保AI的變革潛力是以負責任的方式而釋放,為人類與地球帶來共同利益。透過堅定承諾與跨界合作行動,AI產業將能為它所參與的環境挑戰打造出真正的解方。

供應鏈ESG風險展望

在全球供應鏈網絡日益擴張與多樣化的背景下,企業面臨的ESG風險也越來越複雜。為協助企業掌握最新的供應鏈風險趨勢,國際驗證與風險管理機構英國勞氏檢驗公司(Lloyd’s Register Quality Assurance, LRQA)旗下供應鏈智慧平台 EiQ 發布《2025 供應鏈 ESG 風險展望報告》,分析來自 100多個國家、每年超過25,000次的供應商現場稽核結果。

該報告指出,超過一半的採購國已被評為具有「高」或「極高」風險。除了開發中國家之外,甚至連英國、澳洲等已開發國家,也出現不少勞工與環境方面的風險。而當企業開始進行「回流本國生產」(reshoring)的布局,例如將製造基地遷回美國等地,但供應鏈中的風險並未因此降低,反而暴露出在本國境內亦存在強迫勞動等問題。該份報告提出5大重點:

全球供應鏈 ESG 風險持續上升 先進國家不再是低風險區

英國、澳洲、義大利、西班牙等先進國家亦出現 ESG 風險升高的情況。例如英國發生移工過勞、薪資未達標準與缺乏安全保障的案例增加,使得其 ESG 風險指標接近高風險門檻。

供應鏈「回流」 國內亦存在 ESG 風險

許多企業因經濟效益的考量,將製造業務遷回母國,希望亦能藉此減緩風險,但回流並不代表風險降低。例如在美國,某些低成本生產地區的勞工保護制度仍不完備,導致強迫勞動或超時工作等社會風險依舊存在,企業若僅僅因地理距離較近而忽略風險評估,將難以真正改善供應鏈的永續表現,相關營運公司應持續監控其國內合作供應商的ESG⾵險。

勞工議題仍是 ESG 主要風險之一 不完善的申訴機制導致勞工問題難以被揭露

「結社自由」、「強迫勞動」、「童工」及「申訴與補償系統」等社會面向仍是供應鏈風險指標的重要議題。儘管多數供應商標榜合規作業,但仍無法有效履行內部申訴機制,導致這些看不見的風險仍廣泛存在於供應鏈中。單在2024年,美國就發現4,000多名違法僱用童⼯,比2023年增加了30%以上;甚至在生產旺季時期,每周工作的時間可達60~80小時。各國應針對如外籍移工、童工、超時工作的員工等,實施有效的申訴機制及舉報管道,並提出降低風險的方案。

環境風險亦不容忽視 廢棄物管理與排放控制不善問題增加

隨著永續發展與淨零轉型進程加快,企業對供應商在能源使用、排放監控、廢水與有害物質處理的要求日益嚴格。然而卻有約60% 的採購市場顯示出高度或極高的環境相關違規風險,全球多數供應商在環境數據紀錄、排放稽核與改善計畫上(包括廢水處理、有害廢棄物處理,排放目標的建立與執行)仍有不足之處,顯示企業仍須加強環境管理以降低法遵風險。

供應商ESG數據資料不全與延遲回報 無法完善盡職調查

部分供應商無法於時間內提供完整ESG相關資料,面對不準確的數據,將導致企業可能無法執行完整盡職調查,無法回應監管單位的要求或利害關係人的期待,為其聲譽及財務表現帶來影響。

綜觀2025 年供應鏈 ESG 風險趨勢,該份報告顯示出「風險分布更廣、監管更嚴、透明度要求更高」的三大特徵。面對來自投資人、消費者與監管機關的多重壓力,企業已無法僅依賴傳統合約條款或單次稽核來證明其供應鏈的合規性。由於大多數採購區域仍存在勞工問題,且環境風險日益增加,企業需更積極建立持續監測、數據驗證與即時回報的管理架構,結合科技平台與風險地圖分析工具,制定區域別與產業別差異的供應商風險政策,主動地進行盡職調查,並與供應商建立長期、互信的合作關係。

環境部擴大碳盤查

環境部發布服務業、運輸業、醫院及大專校院等4類溫室氣體盤查作業指引,2025年9月開放申報系統試行填報,納管事業要在2026年4月30日前完成首次溫室氣體排放量的盤查登錄。

環境部發布服務業、運輸業、醫院及大專校院等4類溫室氣體盤查作業指引,以協助2025年公告擴大盤查對象執行溫室氣體排放量盤查作業。

擴大盤查對象不須查驗、沒有要收碳費

環境部強調,碳盤查是減碳的基石,也是落實排放管理與減碳措施的重要基礎,環境部2025年公告擴大溫室氣體盤查對象,採「三不一沒有」原則:不會麻煩、不用委外、不須查驗、沒有要收碳費。

排放逾1萬噸未達2.5萬噸需盤查登錄

環境部2025年3月4日公告「事業應盤查登錄溫室氣體排放量之排放源」,將用電量高、用油或其他化石燃料多的服務業、運輸業、醫療機構、大專校院及製造業納為應盤查登錄對象。

環境部表示,為協助這群預估溫室氣體排放量在1萬噸至2.5萬噸間的納管事業,不僅針對不同行業別訂定專屬的盤查作業指引,更在「事業溫室氣體排放量資訊平台」提供簡易試算工具,利用該工具搭配操作手冊,能協助業者透過年度用電量及用油量等活動數據,快速估算約八成至九成的溫室氣體排放量。

環境部也與台電公司協商,若業者願意提供授權書,後續也可以協助業者於資訊平台直接查詢業者電號的用電量。

業態多元,服務業溫盤指引多達300頁

環境部表示,考量服務業展店經營及分店眾多、運輸業以車隊汽柴油使用及車站營運為主、醫院用電量大且於麻醉或開刀時可能使用特殊溫室氣體、大專校院則具有眾多教學研究實驗室等不同特性,分別訂定4類行業別盤查指引,編撰過程廣泛徵詢各界意見,以服務業而言則提供百貨、旅館、便利商店、超級市場、量販店、資訊服務及電信業等範本供業者依循。

根據環境部公布的最新溫盤作業指引,服務業的相關指引達300頁,是目前所有列管盤查對象中最多的。最主要是因為服務業的業態多元,在指引中即分為旅館、百貨、超市、電信等7種行業。

根據指引規範,超過100個門市的電信業、連鎖超商、超市需盤查登錄,一年購電超過1,000萬度的旅館等,都需要進行溫室氣體盤查並登錄。