2026節能補助怎麼領?

立法院三讀通過《貨物稅條例》修正草案,確定將節能家電減徵貨物稅優惠延長至2029年12月31日,較原定今年6月14日到期再延4年半,每台最高減徵貨物稅2,000元;經濟部也於2025年底宣布再延長住宅家電汰舊換新節能補助申請到2027年1月31日止。

目前中央單位規劃的節能補助計畫,分別為經濟部主辦的「住宅家電汰舊換新節能補助」,以及財政部推出的「購買節能電器退還減徵貨物稅」,基本資料整理如表一。

名稱 商業服務業節能補助計畫 住宅家電汰舊換新節能補助 購買節能電器退還減徵貨物稅
負責單位 經濟部 經濟部 財政部
補助對象 商業服務業 一般民眾 一般民眾、營利事業、一般組織及團體
補助內容 一級能效空調、電冰箱、瓦斯爐、具節能標章照明燈具、冷凍櫃、熱泵熱水器等設備,補助購置金額的50%,每一申請單位最高補助50萬元。 冷氣機、電冰箱。每個產品補助上限為3,000元。 電冰箱、冷(暖)氣機、除濕機。視產品級距退還稅額上限為2,000。
受理時間 2026年2月10日到4月10日止。 2027年1月31日止 2029年12月31日止
申請資格 在不超過各品項補助上限前提下,企業可依實際需求汰換設備並申請補助 須提供舊產品回收證明 無須汰舊,只要購買新產品即可申請

表一、2026年中央節能補助計畫一覽。

住宅家電汰舊換新節能補助

針對購買家用一級能效冷氣機及電冰箱提供補貼,採先汰舊後補助的方式,且經濟部能源署已宣布「住宅家電汰舊換新節能補助」再延長,2026年12月31日前將家中老舊冷氣及電冰箱汰換為一級能效產品,並配合舊機回收,每項新品補貼3,000元,同時可向財政部國稅局申請「購買節能電器退還減徵貨物稅」,每台最高退稅2,000元,等於汰換家中老舊冷氣或冰箱,改用一級能效產品,合計可享最高5,000元的節能優惠。詳細補助產品可至指定網頁查詢。

節能補助住宅家電汰舊換新節能補助申請至2027年1月31日止(圖片來源:經濟部能源署)

申請條件及準備文件

在時間內購買指定一級能效冷氣機及電冰箱之消費者可申請該補助,並須備妥下列文件:

  1. 申請表
  2. 申請人之證件影本(身分證、護照、居留證)
  3. 裝機地址的電費單影本
  4. 產品統一發票影本
  5. 產品保證書、保固卡或相關資料影本
  6. 申請人存摺封面影本
  7. 廢四機回收聯單影本

節能補助如何申請

可透過網路平台或郵寄掛號申請。

管道1:網路線上申請

  1. 確認手機能收到驗證碼,以及申請過程中補件、撥款等通知。
  2. 上傳身分證明文件、存簿照片、電費單照片,並填妥姓名、聯絡方式等基本資料。
  3. 上傳統一發票、產品保證書、廢四機回收聯單,並填妥相關資料。
  4. 確認資料無誤後送出申請。

節能補助網路線上申請流程。(圖片來源:經濟部能源署)

管道2:郵寄掛號申請

詳細填寫紙本申請書,並依規定黏貼6項影本,最後再以掛號寄至板橋郵政第8-17號信箱,收件人為「經濟部住宅家電汰舊換新節能補助」。

節能補助郵寄掛號申請流程。(圖片來源:經濟部能源署)

常見Q&A

由於電費單主要目的在於確認補助產品裝機地址的用電種類為「表燈非營業用戶」,因此可在沒更動的情況下提供任一期電費單。此外,如果是電子發票,須提供包含發票日期、產品型號等交易明細的截圖。

入帳時間:審查時間視案件多寡而定,原則上從送出申請單到補助入帳需要2個月。

補助期限:受理時間至2027年1月31日止,若經費用罄可能提前結束。

購買節能電器退還減徵貨物稅

針對購買第1級或第2級能效的冷(暖)氣機、電冰箱、除濕機提供補貼,不須汰舊,且不論是住宅或營業單位都適用,並視每個產品級距決定退還稅額,最低為500元,最高為2000元(見表二)。
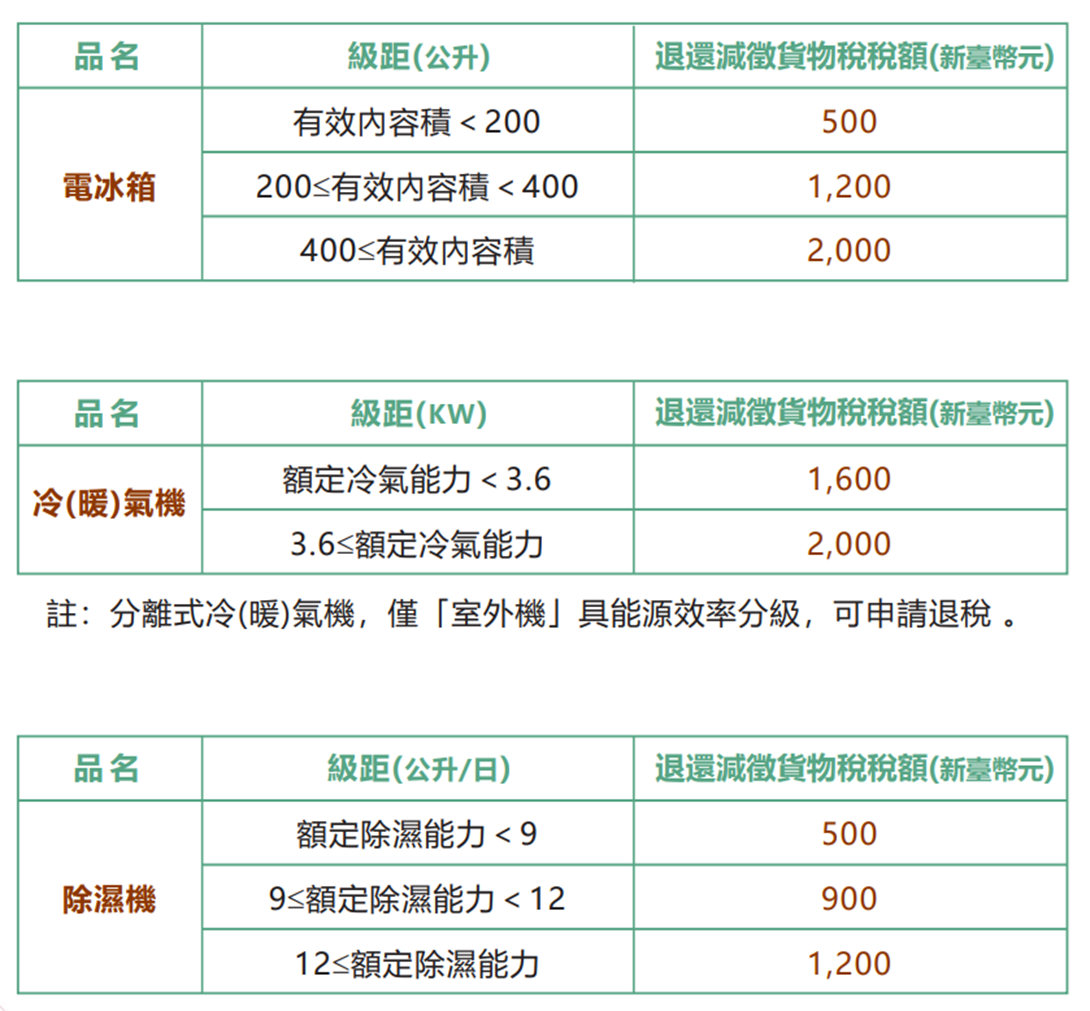
表二、電冰箱冷(暖)氣機除濕機減徵貨物稅稅額表。(資料來源:財政部)

申請條件及準備文件

消費者購買指定類別之產品,且沒有提供銷售、也沒退換貨者,可在購買日次日6個月內提出申請,並須備妥下列文件:

  1. 申請書
  2. 身分證明文件
  3. 購買證明文件(載明廠牌、品名及型號之統一發票或收據影本,如為雲端發票或電子發票則免)
  4. 產品保證書、保固卡影本
  5. 退稅帳戶存摺影本

節能補助如何申請

可透過網路平台或紙本臨櫃、郵寄申請。

管道1:網路線上申請

網路申請有兩種身分認證方式,如果有讀卡機,一般消費者可用自然人憑證、已註冊健保卡登入,若為營利事業可用工商憑證,再依序填妥、上傳資料。

另外也可選擇簡化身分認證方式,則無需使用讀卡機,但退稅方式僅限直撥退稅,也就是直接填寫金融機構帳號,無法使用支票退稅的方式。

管道2:紙本臨櫃申請

填寫申請書後連同證明文件到國稅局(含分局、稽徵所或服務處)臨櫃辦理,或以郵寄方式辦理。

常見Q&A

貨物稅是消費稅的一種,透過售價轉嫁給消費者,因此為了避免業者未按減徵稅額降價,因此由消費者申請退還,以達到真正鼓勵節能減碳的效果。

入帳時間:審查時間視案件多寡而定,原則上從送出申請單到補助入帳需要1個月。

補助期限:受理時間從2025年6月14日止延長到2029年底。財政部北區國稅局表示,為達節能減碳目標及鼓勵民眾購買節能電器,總統在2025年6月13日修正公布貨物稅條例第11條之1條文,購買能源效率第1級或第2級的新電冰箱、新冷暖氣機或新除濕機退還減徵貨物稅,延長適用期間至2029年12月31日止。

無論是企業或個人都可申請節能補助,達到汰換老舊設備、鼓勵購買節能產品的效果,讀者可以參考補助網站的最新資訊,或是追蹤訂閱《RECCESSARY》電子報,了解國內外最新的節能減碳資訊。

商業服務業節能設備汰換補助(2026/2/3更新)

經濟部2026年商業服務業節能設備汰換補助將在2月10日開放線上申請,需求企業到時可至補助網站提出申請。本年度補助受理至2026年4月10日止,經費用罄將提前截止。

本次補助品項包含一級能效空調、電冰箱、瓦斯爐(燃氣台爐)、具節能標章照明燈具、冷凍櫃、熱泵熱水器等設備,在不超過各品項補助上限前提下,補助購置金額的50%,每一申請單位最高補助50萬元,企業可依實際需求汰換設備並申請補助。

根據經濟部計算,「商業服務業節能補助計畫」近3年來已累計補助超過5.7萬家次業者投入節能改善,汰換超過10萬台空調設備及56萬具照明燈具,累計每年節電約6.8億度、減碳約33.6萬公噸。
解析ETS收緊與CBAM效應,全球供應鏈如何應戰碳成本?

2026年初歐盟碳排放交易體系(EU ETS)中的碳排放配額價格,來到每噸92歐元以上,創下自 2023 年 8 月以來新高。此次上漲反映:排放上限持續收緊、政策訊號轉強、CBAM 正式啟動,以及市場對未來配額稀缺性的預期,顯示碳定價正成為歐盟氣候治理與產業轉型的核心槓桿。


從制度本質看起:市場重新定價「結構性稀缺」

作為全球規模最大的碳市場,EU Emissions Trading System(EU ETS)自 2005  年上路以來,即採用「總量管制與交易」的設計邏輯。

歐盟先設定整體排放上限,再將碳排放配額分配或拍賣給受管制產業,企業必須持有足額配額,才能覆蓋其實際排放量。每持有 1 單位的歐盟碳排放配額(EUA),即代表企業獲得排放 1 公噸二氧化碳(或等量溫室氣體)的權利。

這個制度的關鍵不在於交易本身,而在於「上限會逐年下降」──當可用配額持續減少,而產業活動仍需排放,市場自然會透過價格機制反映稀缺性。換言之,只要減碳目標不變,碳價上漲本就是制度內建的結果。

本月,EUAs 突破每噸 92 歐元,相較去年同期上漲約 27%,並連續數週走高。市場解讀也相當一致:這並非回到過去的投機高點,而是企業與投資人開始正視被延後消化的現實——未來可用的EUAs,確實會更少。

其中最直接的變化來自配額供給。根據拍賣行事曆與市場穩定儲備機制(MSR)的運作設計,2026 年 ETS 年度拍賣量將明顯低於前一年,從約5.89 億噸 CO₂e,降至約 4.82 億噸。當拍賣量與免費配額同步縮水,企業只能在市場上競逐更有限的配額,價格自然被推升。

政策訊號轉強:2040 年減碳目標被「提前計價」

除了眼前的供給縮減,更關鍵的是長期政策方向早已高度明確。歐盟曾對外釋出  2040 年相較 1990 年減排 90% 的長期目標,這意味著 ETS 的排放上限不只是緩慢下降,而是將持續加速收緊。

這也對市場釋放出清楚的訊號:未來十多年,碳成本不太可能回到低檔。這類「高度可信的政策承諾」,往往不會等到正式立法完成才反映在價格上,而是提前體現在期貨與現貨市場之中。碳價的上行,某種程度上正是市場對這條減碳路徑的提前折現。

在制度與政策之外,市場結構也有一定的影響,受資金與季節性影響,短期動能被放大。近期投資基金增加碳期貨部位,使價格動能被放大;同時,冬季推升能源與工業需求,增加合規性購買壓力。加上排放申報與繳交期限逐漸逼近,不少企業選擇提前進場補足配額,進一步支撐價格。

CBAM 上路,碳成本不再只屬於歐洲內部

今年 1 月正式實施的 CBAM,標誌歐盟碳定價機制的重要轉折。過去,碳成本主要由歐盟境內企業承擔;隨著 CBAM 上路,鋼鐵、水泥等高碳產品的進口商,也必須支付相當於 EU ETS 水準的碳成本,使碳定價不再侷限於歐洲內部市場。

在此背景下,歐盟亦將同步推進境內產業「免費配額」的退場機制。其政策邏輯在於:既然 CBAM 已對進口高碳產品施加相應的碳成本、降低碳洩漏風險,歐盟企業便不再需要透過免費配額來維持競爭條件。隨著免費配額縮減,市場上可流通的 EUAs 將進一步減少,實質供給趨緊,成為支撐碳價中長期走高的結構性因素。

更關鍵的是,碳定價的影響範圍由此正式延伸至全球供應鏈層級,促使跨國企業重新評估其生產布局、供應鏈配置與投資決策,碳成本也逐步轉化為影響產業競爭力的核心變數之一。

回顧與前瞻:碳價正走向「百歐元常態」


若拉長時間軸來看,這波上漲並不突兀。2024 年 EU ETS 平均碳價約為每噸 65 歐元,2023 年曾一度突破 100 歐元高點。

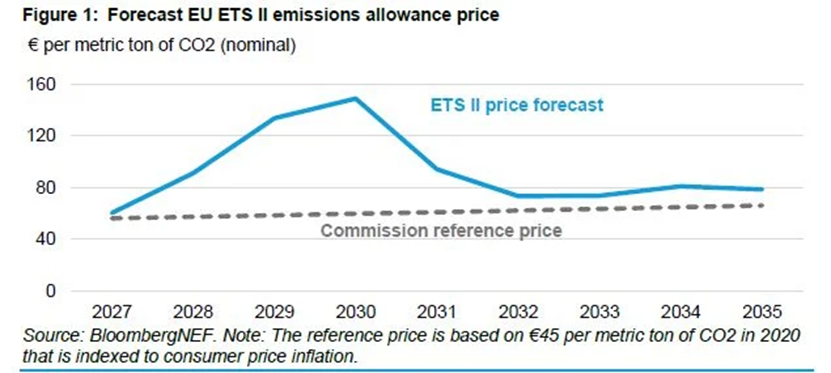
多數市場調查已預期,2026 至 2030 年的平均價格將接近 100 歐元,部分能源分析甚至推估 2030 年可達到 126 歐元。預計於2027 年 ETS II(涵蓋建築與運輸部門)啟動後,需求面仍有進一步擴大的可能。Bloomberg NEF 指出,在相關情境下,2030年碳價不排除上看 149 歐元。

值得注意的是,ETS 並非只帶來高價格。根據官方數據,ETS 涵蓋的排放量已較2005年下降約 50%,主要來自電力部門去煤化與再生能源快速成長,並為 2030年減排 62% 的目標奠定基礎。

然而,正因總排放下降、配額更少,單位排放所承受的碳價格壓力,反而會持續存在,甚至升高。

歐盟碳價再走高,氣候治理體系下的「新常態」


放眼全球,約 28% 的溫室氣體排放已被某種形式的碳定價工具涵蓋,而 EU ETS 仍是最具價格影響力的指標市場。世界銀行(World Bank)指出,穩定且具強度的碳價,正在改變企業的投資邏輯、技術選擇與供應鏈配置。歐盟碳價再創新高,顯示碳定價已不再僅是政策工具,而成為驅動產業轉型與引導資本流向的關鍵力量。

碳價正在被制度化為長期成本,企業無法再以短期波動視之;碳風險管理正快速轉為營運與投資決策的核心議題;而 EU ETS 所釋出的價格訊號,已開始影響其他國家的碳市場設計與全球供應鏈的重新配置。

全球再生能源就業市場展望:2030 年職位增長預測與人才轉型需求

全球能源轉型正在引爆一場前所未見的就業重組。根據 LinkedIn 的《全球綠色技能報告》,清潔能源已成為成長最快的就業引擎,預計到 2030 年相關職位將突破 3,000 萬個。但這波浪潮的關鍵不只在「缺工」,而在於技能結構的根本改變—從電力與工程背景,快速轉向結合 AI、數據分析、能源政策與系統思維的複合型人才,正重新定義誰能在淨零時代站上核心位置。

隨著全球能源結構加速脫離化石燃料,一場史無前例的「綠領革命」正橫掃全球就業市場。再生能源不僅是解決氣候風險的藥方,更已成為推動全球經濟成長與創造職缺的強大引擎。

指數級成長:清潔能源成最強就業引擎

根據 LinkedIn 發布的《全球綠色技能報告》預測,到 2025 年,清潔能源產業的勞動力成長速度將超越幾乎所有傳統產業。這波成長動能主要來自全球對太陽能、風能、綠氫及電池儲能技術的爆發式需求。

展望 2030:3,000 萬個職缺的綠色未來

各國為了履行淨零排放(Net-Zero)承諾,紛紛加大政策支持。專家預測2030 年全球再生能源相關職位將再翻倍,突破 3,000 萬個。這意味著在未來幾年內,招募的本質正在被根本性重塑。

轉型核心:技能進化優於職位數量

然而,專家提醒,這波招募熱潮不僅是「量的增加」,更是「質的轉型」。隨著新興技術的不斷湧現:

  1. 技能演變: 隨著能源系統走向智慧化與互聯化,技術職位逐漸轉向數位與數據導向,除傳統電力背景外,更重視 AI、機器學習、SCADA 與雲端資安能力,以支援需求預測與電網優化。
  2. 政策驅動: 各國政府的補貼與在地化生產法規,正在改變企業「雇用誰」以及「在哪裡雇用」的邏輯。
  3. 人才爭奪: 具備跨學科背景(如能源法律、氣候融資、儲能技術)的複合型人才將成為市場最渴求的對象。

這場轉型不僅重新定義了能源供應方式,也正在從根本上改變全球勞動力的面貌。

這場能源轉型已由硬體佈署進化為「數位技術與多學科」的深度整合。原文預測的三千萬職缺,核心在於技術、數據分析與政策素養的複合能力。當企業面臨人才短缺,具備 AI 預測、ESG 規範與系統性思維的「混合型角色」將成為市場關鍵。這不只是職位移轉,更是勞動力結構的全面重塑,唯有具備跨領域適應力的人,方能成為驅動淨零未來的核心引擎。

解析全球風險報告》台灣企業該優先鎖定哪些關鍵問題

每年一月世界經濟論壇(WEF)、安聯集團(Allianz)、PwC、Deloitte、EY、KPMG等國際智庫與顧問機構相繼公布企業風險排名,近年幾乎用相同的語言描述全球局勢:風險正在系統化、複合化、連鎖化。但對台灣企業而言,這並不是一份抽象的國際報告,而是一場每天都在發生的現實考驗。

全球共識正在形成:風險不再是單點事件

觀察WEF《Global Risks Report》、Allianz《Risk Barometer》與四大會計師事務所顧問部門的CEO Survey / Regulatory Outlook等,可以發現一個非常清晰的趨勢:企業風險管理已經從「單一事件管理」進入「系統性衝擊管理」;也就是風險已從「事件」變成「結構」。

WEF將「地緣經濟對抗」列為短期首要風險,指出全球正進入關稅壁壘、科技封鎖、產業政策競爭與供應鏈重組的時代;同時,「假訊息」、「社會極化」、「資安不安全」、「極端氣候」等風險,也被認為會彼此放大影響。

Allianz的觀點更貼近企業實務。其調查顯示,企業最關心的風險前幾名為:資安事件、AI風險、營運中斷、法規變動、天然災害與政治風險。換句話說,企業最在意的不是世界怎麼變,而是哪些事件會直接導致營運停擺與財務損失。


四大顧問公司則從CEO與董事會視角補充:


PwC指出,CEO最擔心的威脅已不再是單純經濟衰退,而是地緣政治+科技顛覆+資安風險的組合。


Deloitte與EY則不斷強調風險交織(hybrid risks),部門切割管理已不合時宜。


KPMG則直言,地緣政治已成為企業成長的最大結構性障礙之一。


這些訊號指向同一件事:企業是否具備韌性(resilience),比是否能預測風險更重要。


台灣企業應聚焦在哪幾個風險管理戰場?


如果台灣企業只是把國際報告照單全收,往往會產生一個誤判:以為這些風險都「很宏觀」,距離公司營運很遙遠。但是事實上台灣的產業結構,使得部分風險的實際衝擊遠高於全球平均。對出口導向、高度集中高科技業製造能量的台灣企業而言,這些全球風險並不是抽象名詞,而是每天都在發生的經營現實。


我就看到了以下台灣企業今年不能再拖的風險管理戰場:地緣經濟與關稅、營運中斷、實體與氣候風險、資安+AI、以及治理與社會韌性。


1. 地緣經濟對抗,對台灣不是趨勢,而是日常

WEF所謂的「地緣經濟對抗」,對多數國家而言可能仍屬政策層次,但對台灣企業來說,已經體現在每一張訂單裡。地緣政治會引發供應鏈中斷,供應鏈中斷會導致營運停擺,營運停擺又會放大財務壓力與聲譽風險。

過去兩年其實企業已經常常面臨出口管制清單、原產地證明、供應鏈盡職調查、技術授權限制、關稅分類差異、跨境付款審查等,這些已是業務、採購、財務與法務每天都在處理的問題。

但許多企業仍然把它視為個案/特例,而非納入企業整體風險管理架構,一旦問題發生時只能以補救方式善後,而不是事前做好情境規劃。


2. 營運中斷(Business Interruption)是台灣製造業的結構性痛點

Allianz將營運中斷列為企業前三大風險,這對台灣尤為貼切。台灣製造業普遍具備三個特徵:


(1.) 高度集中於單一或少數廠區


(2.) 高度依賴關鍵製程設備


(3.) 客戶與供應商集中度高


在這樣的結構下,一次地震、一次跳電、一次系統異常,帶來的不是短暫停工,而是連鎖效應:交期延誤、違約罰款、客戶信任流失、被迫加班趕工、物流(空運)成本暴增,甚至影響年度訂單配置。

許多企業表面上都有持續營運計畫(Business Continuity Plan),但實際上從未進行跨部門演練,更沒有將結果回饋到保險額度、備援投資或資本配置。


3. 天然災害是「複合風險」而非單一事件,讓巨災風險從「保險」變成策略

在國際風險地圖上,極端天候和環境風險是長期穩居前三名的系統性風險,而天然災害在Allianz調查中也一直在前五名徘徊。對台灣而言,這個議題還要加上「地震」。極端氣候已是全球共識,但台灣的特殊性在於:地震、颱風、水患與土石流,以及高溫/缺水,交錯出現。


真正拉開企業差距的,不是有沒有投保,而是:


(1.)廠房是否具備實質耐震能力


(2.) 機台是否落實固定與預防傾倒


(3.) 公用系統是否有備援


(4.) 是否能在24小時內恢復關鍵產線


這些都不是保險問題,而是管理與工程問題。

台灣在大型企業(特別是半導體)上,確實已累積相當成熟的保險與再保安排,也逐步導入TCFD之類的揭露架構。建議同時敦促供應鏈成員,把實體風險拉進客戶與供應商對話,把企業在耐災、備援、復原上的投資,轉化為談判籌碼與品牌信任,而不是單純的成本支出。


4. 把「資安+AI」視為一個整合風險模組

Allianz認為Cyber仍是全球第一大企業風險,AI則是第二名的新風險。這意味著,資安和AI已不可分割;AI帶來的效能與創新,如果缺乏治理,很容易變成涉及資安與合規風險的放大器。

在PWC 2026臺灣企業領袖調查中,多數企業雖然自評最擔心資安與AI,但在因應地緣政治風險的實際行動上,只有31%強化網路安全,遠低於全球47%,顯示出陷入了思想的巨人、行動的侏儒。


2026年實務上可以要求企業做到的,至少包括:


(1. )董事會層級的AI治理政策:釐清AI使用範圍、資料分類、決策責任與風險容忍度。


(2.) 將資安事件與AI失誤納入營運中斷情境:把「系統癱瘓3天」、「重要客戶資料外洩」,換算成營收、毛利與品牌損失,讓管理階層感受到數字金額。


(3.) 對製程設備與供應鏈做「勒索攻擊」情境演練:不只保護總公司IT,而是保護整條價值鏈的關鍵節點。


AI導入越深,若沒有治理架構,風險也隨之放大:模型誤判、資料外洩、員工過度依賴、自動化決策失控,這些都將成為2026年的新型營運風險。


2026年,台灣企業風險管理必須完成的轉型


風險管理不該再停留在書面的制度規章裡,而應走向更成熟的階段,必須落實以下方向:


1. 將地緣經濟風險正式納入企業級情境規劃,重新設計「地緣經濟+關稅+供應鏈武器化」;透過壓力測試,企業才會真正看見地緣政治的風險。


2. 將持續營運計畫從文件轉為多次的演練,並據此調整保險與投資決策。


3. 將資安範圍從IT擴展至OT(Operation technology,營運情境測試)、供應鏈與AI使用治理。


4. 用工程思維強化天災韌性,而非僅依賴保險轉嫁。


5. 將法規與永續要求視為營運風險,由財務、風控與高層共同管理。


風險管理,正成為企業競爭力的新分水嶺

2026年的企業競爭,已不再只是成本、技術與市場的競爭。真正拉開差距的,是哪一家企業能夠:在衝擊發生時撐得住、在環境改變時調得快,在不確定中依然保持客戶信任。

風險管理,正在從「防禦工具」轉變為「競爭能力」。未來能持續站在國際供應鏈核心的台灣企業,不一定是規模最大的,而是最具韌性、最有系統、最能快速因應複合風險的企業。

【每月更新】中國、歐洲碳價趨勢與各國行情

碳價(carbon price)指的是為二氧化碳排放量設定一個價格,像是碳稅價格、碳費價格、碳配額價格等,代表碳排成本,各國政府會針對企業進行收費。碳價受國際政策、市場等因素影響波動,每月定期更新歐盟和中國的碳價走勢,助您快速掌握國際碳價動態。

歐盟最新碳價趨勢(2026/1/30更新)

2026年1月,歐盟排放配額(EUA)平均價格為每噸87.33歐元,較前一月上升4.1%。綜觀1月份,月初價格延續前月上升趨勢,攀升至月中高點91.94歐元,隨後回撤至本月低點82.31元,而後小幅反彈,截至23日為止收在86.79歐元。

本月需求端表現強勁,主要源自於政策面3大利多因素:歐盟碳邊境調整機制(CBAM)正式實施、海運業排放量全面付費、EU ETS市場縮減2,700萬個配額,進而對投資者產生利多預期,以及推升配額剛性需求。此外,在能源方面,碳價雖於20日跌至低點,不過月底荷蘭TTF天然氣期貨價格大漲,為碳價提供基本面支撐,帶動碳價回升。整體而言,市場支撐力道依然穩健,且歐洲尚未脫離冬季,若未來氣溫下降帶動煤氣發電量,EUA有望突破95歐元關卡。

中國最新碳價趨勢(2026/1/30更新)

2026年1月,中國碳排放配額(CEA)平均價格為每噸人民幣77.25元,較前一月上升25.23%。綜觀1月份,碳價由月初的74.63元攀升至月底的81元,儘管14日及20日跌至72元區間,整體上行走勢依然明確。

本月買氣增強主要受政策面影響,自2025年12月底配額繳清後,本月流動性顯著回落,多日成交量縮減至100萬噸以下,導致盤面對大宗交易極度敏感,加劇了價格波動。然市場支撐力道穩健,除買方受CBAM正式實施帶動的看漲心理影響外,亦因進入「十五五」規劃首月,市場對未來總量管制緊縮的預期已提前反映於定價。展望未來,市場仍受供需與政策信號而定,碳價暫以81元區間震盪為主。

表後儲能商業模式組合一次看懂

過去儲能被視為是備援設備,回收期偏長,但隨著電價調整與能源轉型加速發展,能夠快速反應的儲能兼具多重效益。為加強需求面管理,表後儲能衍生多元的商業模式組合。本文分享產業實務觀察。

自從2021台電開放輔助服務市場後,預計2025年表前併網型儲能需求量達1,500MW(電網端1,000MW、發電端500MW),民間資金快速湧入,帶動儲能建置狂飆,短短兩年多,功率型儲能(dReg)容量費在2024年2月率先歸零;能量型儲能(E-dReg)也在2025年10月歸零。目前電網端儲能累積已達1,773MW,遠超原規劃的 1,000MW(超出77%以上)。

相較之下,發電端儲能的光儲合一雖然目前僅約198MW,尚未超過500MW,但由於分配容量需經能源署審核,整體進展較慢。總之,表前儲能長期需求還在,但目前短空長多,所以市場轉向尋找新動能,而接棒的就是與工商業用電負載息息相關的——表後儲能。

推力與拉力:為什麼市場開始轉向表後?

除了表前市場供給飽和形成的「推力」,也有多項「拉力」正把產業往表後拉:

  1. 政府補助:2026年上路的表後儲能補助計劃,4年50億,使用國產電芯最高每MWh(千度)可申請補助500萬元。
  2. 義務市場:建置表後儲能及配合台電調度都能滿足義務,像是
    • 用電大戶義務(契約容量5000kW以上)可用儲能達成10%義務。
    • 能源用戶義務(契約容量800kW以上)也能透過參與需量反應與交易平台方案達成節能目標。
  3. 節費:從2024年開始,當年電價調了兩次,高壓三段式時間電價平均上漲約34%,尖離峰價差也同步擴大,讓儲能的尖離峰套利空間變得更大。
  4. 可參與多種方案:表前併網型儲能參與的輔助服務,表後儲能也可以透過需量反應參與,而原本需量反應可以參加的負載管理措施也可以同時參加,不只節費,還能賺取價金,產生現金流,讓整體效益更上一層樓。

聽起來表後儲能好處多多:能拿補助、滿足義務、節費、又能賺價金,加上原本備援等基本功能,乍聽之下像是「風險低、高報酬」的資產。但過去投入者不多,原因也很現實,主要是儲能是重資本的投資,但回收期偏長——5到6年已經算不錯了;再加上表後情境複雜度遠高於表前,從商業模式、能源管理整合控制、最佳化演算法到跟業主溝通,都比表前難上許多,但經過市場近幾年的磨練,現在的確只欠東風。

而即便現在有政策紅利,大家多少還是會怕:表後會不會走向表前那條「前期兩年回本、後期兩年歸零」的老路?

用電需求增加,需求端長期價值顯現

其實步上表前後塵的機率不高,只要能源政策不變及用電需求持續增加,需求端的可控用電負載,才會是電網供需平衡的關鍵。根據最新的113全國供需報告[1],民國114年至123年的電力需求平均年成長率是1.7%,而夜尖峰平均年成長2.1%,所以對齊2030年的能源轉型目標,再生能源占比將會從11.7%到目標的30%,而用電需求約比現在多了14.4%,這將會對電網帶來什麼影響?

越多太陽能,白天發電越多 → 淨負載下降更深。

越多太陽能,傍晚發電減少越多 → 淨負載上升更快

圖1、用電需求及再生能源占比提升對用電負載的影響,以2024年6月底用電為基準,模擬2030年可能變化。(POXA產製)

圖1、用電需求及再生能源占比提升對用電負載的影響,以2024年6月底用電為基準,模擬2030年可能變化。(POXA產製)

而用電需求的增加同時會拉高淨負載的高峰,所以夜尖峰的差異,會逐年擴大。淨負載的坡度越來越陡,高峰越來越高,會對電網造成很大的負擔,但持續增加快速反應的發電機組,並非長久之道;台灣開發新電源的難度大家也很清楚。因此,要讓淨負載曲線變得「不這麼陡、不這麼高」,最有效的方式就是讓供給端(發電端)與需求端(用電端)一起參與削峰填谷。

供給端就是透過併網型的儲能,先把白天的發電存下來,晚上再放出來用;而需求端就是白天多用電,晚上減少(抑低)用電,同樣能削峰填谷。

從「需求端出發」通常是CP值最高的做法,而台電已有不少需求端管理的措施:

1. 時間電價方案

時間電價是影響負載的長期政策工具,可以看到下方的歷年高壓三段式的電價變化,可以明顯看出台電透過「時段」與「價差」塑造用戶行為的變化。

圖2、高壓三段式近年電價走勢(POXA INFO )

除了短短兩年價差漲了84%,電價尖峰時段也從過去的白天轉移到「夜尖峰」,透過價格去驅使用戶白天增加用電,晚上減少用電。另外,為了提高改變用電行為的誘因,去年也新推出「批次生產電價」,高壓夏月價差可達9.29元/度。

2. 需量反應負載管理措施[2]

為了進一步削峰填谷,台電也推出多項需量反應方案,只要配合抑低用電,就能進一步獲得電費減免。不同方案在適用對象、調度方式與補貼上各有差異,像夏月工作日的「日選時段型」就是在下午4–10時主動抑低用電。

表3、需量反應負載管理措施清單(POXA INFO)

3. 輔助服務

除了時間電價與需量反應之外,緊急供需波動可透過輔助服務處理。只要用電端能配合緊急調度,就能取得價金。例如 sReg(10 秒內反應)、即時備轉(10 分鐘內反應、執行 1 小時)、補充備轉(30 分鐘內反應、執行 2 小時)等。合格交易者透過日前投標得標後隔日執行,可獲得「容量費」及「效能費」,執行即時與補充還會依抑低電量給「電能費」。

以即時備轉為例,今年 9–10 月平均容量費約210元/MWh,若能在1分鐘內反應,還可額外獲得效能費100元/MWh。在此期間共被調度14次,平均電能費超過5100元/MWh,多數落在下午時段,如下圖所示。

圖4、2025年9、10月的即時備轉觸發時間及電能費價格(POXA產製)

圖4、2025年9、10月的即時備轉觸發時間及電能費價格(POXA產製)

那這3類收益模式要如何選擇?事實上,這3種收益是可以疊加的,更明確地說,某些組合是可以疊加的,如下圖:

圖5、高壓3段式時間電價用戶的夏月3種服務的策略組合(POXA產製)

  1. 平日(週一到週五):負載管理措施的日選時段型,抑低時段剛好就是三段式時間電價的電價尖峰,所以離峰充電,尖峰放電就可以一魚兩吃,每度放電的效益就有電價差6.86元/度 + 抑低用電的電費扣減 2.47元/度;而電池充飽的其他時段就可以參與輔助服務的即時備轉,如果觸發後,橫跨到電價尖峰時段,就有三重效益,再加 5元/度的電能費,效益就能超過10元/度。
  2. 週末(週六/週日/離峰日):雖然沒有平日的電價差跟日選時段型可參加,但是依舊可以投標「輔助服務」,讓儲能全年無休替你賺錢。

除了以上3種服務策略組合外,像是透過儲能搭配契約容量調整,降低基本電費,也能避免超約、或是簽訂雙邊契約替再生能源發售電業滿足備用供電義務、降低用電端自發自用或是轉供綠電的餘電問題、再加上未來可能推出向上需量反應(緊急增加用電)或是逐時電價RTP(每小時電價都不同)。

台電會持續加大需求面管理,而能滿足所有要求的,非能快速反應的儲能莫屬,當然,前提是用電端要有足夠的用電負載,可以調度的用電量,搭配表後儲能,就可升級價值更高的可控負載。

大家應該也可以感受到,相較於表前市場單一收益來源,表後儲能的收益模式更像 ETF:來源多元、風險分散,就算未來即時備轉的價金歸零,也能快速切換到其他方案,不用把所有雞蛋放在同一個籃子裡。更不用說未來AI用電需求跟能源轉型政策下,一定會有更多適合表後儲能參與的方案,提高削峰填谷的誘因。

表後儲能收益多元,服務互斥風險需留意

時間電價差+日選時段+即時備轉+避免超約都能同時做到,節費效益相當明顯,有時每度電能做到超過15 元的效益,業主也都很滿意,甚至想擴大投資。

但表後也有一些風險需要注意:

  1. 非所有用電戶都能參加:價差最高的批次生產時間電價並非所有用電戶都能參加,僅限生產性質用電場所,且須屬於農、林、漁、畜牧、礦業或製造、加工、修理業務之固定場所才具資格,可能投前試算得很開心,後來發現空歡喜一場。
  2. 契約容量與收益平衡:搭配儲能調降契約容量雖能節省基本電費,但負載管理措施與即時備轉的「抑低量/投標量」通常以契約容量為上限,也就是一邊降契約省錢、一邊可抑低/投標量跟著變少,導致收益減少,如何取得平衡十分關鍵。
  3. 多方案的排程風險:疊加多種方案時需注意充放電排程,一不小心就可能顧此失彼,該放電卻無電可放,尤其即時備轉具罰則,最高可放大至240倍,不可不慎。

目前表後收益的主要來源仍是電價套利,搭配用電大戶義務的義務時數型通常效益最佳,但其他組合也不錯。這意味著就算未來某些方案不如預期,也能切換到其他方案,趨吉避凶。

表後儲能的價值正在被重新定義,它不只是備援設備,而是能長期創造收益的能源資產,需要精準的分析、策略化的調度以及與電力市場共同演進的成長性。

對企業而言,表後儲能的大腦:能源管理系統(EMS)也不再僅僅是「把案場顧好就好」的工具,而是能持續追蹤市場變化、動態調整策略、並在複雜的多重收益結構中找到最佳解的智慧夥伴。短期,表後儲能能靠多重效益起步,長期,企業將靠可控負載立於不敗之地,而智慧EMS都會是重要的夥伴。

屋頂光電成綠電主力!內政部擴大建築發電

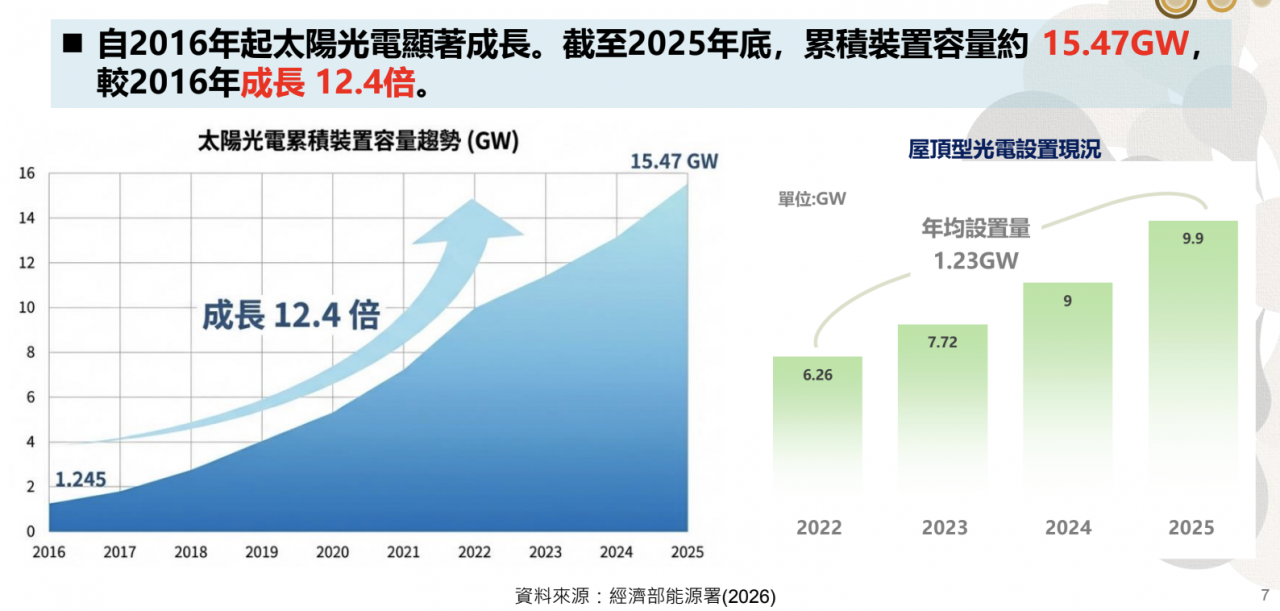
屋頂光電無須額外土地,在地面型光電開發受阻的情況下,成為台灣推動光電的重要主力。根據經濟部資料,截至2025年底,國內太陽光電累積裝置容量約15.47GW,其中屋頂型光電達 9.9GW,占比超過一半。
為進一步擴大建築的光電潛力,內政部除透過法規要求增設屋頂光電,也鼓勵設置立面型太陽光電,未來研議將所發電力優先供應公共設施或家戶使用,並評估「光電換碳權」等獎勵誘因。


目前內政部已修正屋頂光電規定,未來新建、增建、改建面積達1000平方公尺的私有建築屋頂,都必須強制增設屋頂光電,估計每年可增加660MW(千瓩)容量,相當於20萬戶家庭用電,預計2026年8月底正式上路。

除了強制性規定,「老宅延壽」計畫也鼓勵增設屋頂型或立面型太陽光電,協助老舊建築提升建築安全,產生的電力除可躉售增加收入外,未來研議優先提供給公共設施或家戶使用,節省電費並提升能源韌性。

經濟部也針對屋頂面積1000平方公尺以下的建築,鼓勵汰舊換新並規劃提高自發自用補助設備經費,新設太陽光電設備每kW可補助3千元,希望帶動屋頂光電普及化。


屋頂光電2025年設置容量達9.9GW,占整體太陽光電發電量超過一半。圖片來源:擷取自經濟部簡報
立面型光電不只發電,還可幫室內降溫、換碳權

除了屋頂光電外,太陽能板也可融入建築外牆設計,也就是建築整合型太陽能(BIPV),其中立面型光電是重要應用之一。

建築物向陽立面若設置太陽能光電板,除具備發電效益外,也能減少陽光直射室內、降低室內溫度;內政部建築研究所更進一步透過彩繪型立面光電設計,降低折射對環境與景觀的影響。

至於立面型光電的發電潛力與適用場域,目前仍在盤點階段,除公部門建築外,也將與教育部討論,評估公立大學等場域的導入可行性。今年預計先與環境部合作,在環境部建築外觀設置立面型光電。

目前正在研議立面型光電鼓勵措施,包括與環境部討論考慮給予一定的碳權(自願減量額度),並與金管會研議針對設置立面型光電的企業,給予ESG方面獎勵;同時也將與經濟部研議能源補助等。

針對光電如何換碳權?環境部表示,可以透過電力排碳係數計算出,由傳統用電轉為太陽光電後的減碳量。目前國內已有相關溫室氣體自願減量方法學可供參考,業者可依此申請自願減量專案,取得碳權(減量額度)。從減碳意義來看,綠電憑證在某種程度上具備類似「碳權」的概念。


第6次國家氣候變遷對策委員會

總統府召開第6次國家氣候變遷對策委員會,聚焦在減碳顧企業、淨零救地球。整理此次會議5大重點,帶讀者一次瞭解2026年的氣候調適、再生能源、減碳策略。

1. 成立氣候調適韌性中心

氣候調適是長期性行動,未來政府將推動國家氣候變遷調適戰略,啟動新一期「2027-2030國家調適行動計畫」,也規劃籌設行政法人「氣候調適韌性中心」,中央地方整合在一起推動高溫、嚴寒調適行動。

國科會與環境部將推動成立氣候調適韌性中心,預計最快2027年初啟動,工作包括資料整合、行動方案制定、中央地方協作,且不會額外編列預算,初期預算由首年碳費支應。

有別於立即性的減碳行動,調適行動漫長,然而全球氣候持續變化中,高溫、嚴寒反覆的極端氣候對民眾更是風險危機,因此國科會與環境部經過多次跨部會協商後,決定攜手成立調適韌性中心。

2. 地方政府也應盡力減碳

除了擴大氣候調適作為,也期望地方政府落實減碳,彭啓明提到,2025年行政院已經核定通過國家自定貢獻(NDC 3.0),目前仍在彙整預計達到的成效,近期就會公布,公布後地方政府也應配合減碳。

針對實際執行面,預計3月邀集地方政府一起訂定減碳措施,「很多地方政府宣稱減碳,但不希望這只是煙火般的宣示,必須要有實質成效。地方減碳不能只靠經濟部的台電來減,要有更多實際作為」,地方政府須訂定減碳工作指引,編列相對應預算,目前有9個地方政府都有減碳自治條例,希望訂了就要真正做到。

3. 啟動浮動式風機示範計畫

台灣的再生能源在逆風中仍有些許成長,2025年再生能源裝置量已來到23.7GW(百萬瓩),2025年新增2.6GW,儲能裝置量則來到1.8GW,深度節能節電量108.95億度電,節電率達成106%。經濟部常務次長賴建信表示,其中離岸風電裝置量2025年增1.41GW來到4.4GW,太陽能年增1.19GW達15.47GW。

2026年的再生能源推動也將有新規與作為。2026年新制度有4面向,包括體制優化、法規調適、財務金融支持跟多元綠能新制推動。

太陽能將與內政部推動老舊建築節能、與農業部優化漁電共生跟農電共生,大型新建築強制設置預計光電8月上路。在離岸風電部分,除了持續盤點離岸風電設址範圍,推進區塊開發3-3,今年將啟動浮動離岸風電示範計畫,納入多元複合機制,預估達180~540MW(千瓩)。

4. 大型建物設光電板預計8月上路

2025年12月內政部與經濟部發布建築物設置太陽光電設備標準,其中要求新建築面積達1,000平方公尺、增建或改建屋頂增加到1000平方公尺以上,需設置太陽能板。

經濟部已建議行政院8月上旬實施,光電應提供建築公共空間使用。以近3年全台平均總建築面積,每年可帶來66萬kW設置容量。

內政部減碳旗艦行動計畫包括近零碳建築跟深度節能,2030年減碳目標37.331百萬噸二氧化碳當量。在老宅延壽計畫中,期望2027年底前推動1,000棟30年以上4~6層集合住宅與6樓以下透天修繕,有助省下建築重建的60~70%碳排。

5. 交通部擴大SAF,農業部提前2040年淨零

住宅、交通運輸減碳都與民生息息相關,現階段政府為公共運輸先行,如今電動大客車普及率已達42.6%,目標2026年增加到50%,6,200輛電動公車。交通部表示,目前也已經核定氫燃料電池大客車示範運行計畫,將在高雄市、台南市先期推動2條示範路線。

未來除了持續擴大電動車充電樁與研擬增加電動大客車智慧充電補助,加速推動商用車電動化,將透過SAF(永續航空燃料)工作平台促進中油、台塑國內油商增產,目標2026年增46%達8,000噸。

交通部也將在2026年到2029年間投入3.8億元開發新興SAF技術,由國家原子能科技研究院及中央研究院研發狼尾草、微藻或黑水虻非糧作物及生物質產甲烷生醇類轉SAF技術,並在經濟部標準檢驗局研擬標準及驗證規範建立並建置實驗室。

農業部門碳排約650萬噸,雖然占全台2.33%,工業部門減碳到臨界點時,就會需要碳匯支援達成淨零,因此農業部目標提前2040年達淨零目標。目前減碳量已達71.6萬噸二氧化碳當量,增匯則達97.8萬噸二氧化碳當量,達2030年預計目標71.4%。

公海條約正式生效!

全球第一個具法律拘束力、專為公海保育而立的聯合國《公海條約》正式生效。公海約佔全球海洋面積的三分之二,不受任何國家管轄,目前僅有約1%的國際水域受到保護,該條約首次為在公海設立海洋保護區提供了框架,寫下海洋保育的歷史性里程碑,本文整理6項條約重點一窺海洋保育的未來。

條約生效有哪些改變?

一、召開第一屆公海條約締約方大會(COP)

締約國須合力推動海洋科學與技術,並協助開發中國家提升海洋治理能力。依規定,條約生效一年內須召開締約方大會,以討論預算與委員會等運作細節。預計今年就會召開第一屆大會(COP1)。

二、成立海洋保護區(MPAs)

雖然秘書處等機構尚未成立,但籌畫成立公海保護區的行動已經開始,呼聲最高的幾個地點包括夏威夷的皇帝海峰(Emperor Seamounts)、大西洋的馬尾藻海(Sargasso Sea),以及南美的納茲卡及薩拉戈麥斯海嶺區域(Salas y Gomez and Nazca Ridges)。

不過,負責審查提案的科學機構尚未成立,預估最快要等到第二屆大會(COP2)才能成立海洋保護區。

三、環境影響評估與生物利益共享

未來,海洋開發或行動若可能危害海洋生物,須先進行環境影響評估。若將海洋生物遺傳資源用於新藥研發、化妝品、生化技術等商業用途時,也須與其它國家共享成果。


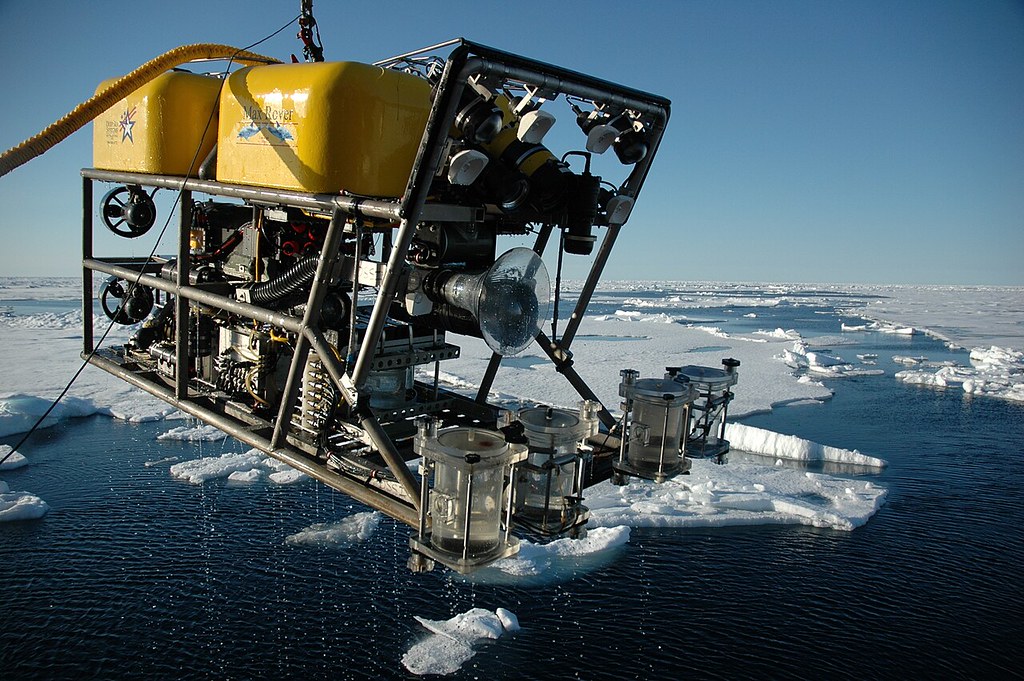
研究單位收回已完成阿拉斯加海洋研究的ROV。圖片來源:NOAA Office of Ocean Exploration(CC BY 2.0)
 

四、與現有管理法規的合作與共存

根據《紐約時報》,漁業等行業不會立即受到新法的影響,但若成立新的海洋保護區,區內可能會限制捕魚與其它活動。

世界資源研究所(WRI)解釋,《公海條約》不會取代既有的國際法律工具、制度架構與組織運作。以區域性漁業管理組織(RFMOs)為例,各組織仍負責管轄區內的捕撈配額與漁業規範,《公海條約》不會直接介入,但會以形塑公海漁業的方式來發揮影響力,例如設定新的環境標準,或是推動以生態為主、更全面的海洋資源管理。

五、執行力仍待考驗

綠色和平海洋行動表示,公海的海洋保護區能否發揮實質的管制與保育成效,端看各國政府的決心。大型漁業公司不會因《公海條約》成立就自我約束,仍須政府來執行條約的規範。

公海聯盟(High Seas Alliance)指出,如何在廣大的公海保護區內進行監測與執法仍未定案。未來是否靠衛星加強監控、或是透過國際聯合巡查等,都仍待討論。

六、非締約國的影響力

去年的聯合國海洋會議(UNOC3),主辦國法國總統馬克宏(Emmanuel Macron)疾呼「深海非賣品、格陵蘭非賣品、南極洲非賣品」。如今《公海條約》生效,美國卻在審查一樁深海海底勘探貴重礦物的申請案,格陵蘭爭議也再度白熱化。

美國在前任拜登(Joe Biden)政府時代就簽署《公海條約》,但現任總統川普(Donald Trump)並未完成批准程序。因此,美國仍能以觀察員身分參與討論,並無投票權。《美聯社》指出,依國際法慣例,簽署國即使未批准,也應遵循條約的基本目標。

中國、法國、日本、西班牙、巴西等國均已批准《公海條約》,英國雖尚未批准,但已進入上議院的三讀程序。


台廠應對歐盟CBAM攻略

歐盟碳邊境調整機制於2026年正式實施,日前也公布標竿值、預設值與CBAM憑證價值計算等。台灣氣候行動網絡研究中心(TCAN)分析,企業若要將CBAM的成本轉為淨收益,台灣碳費價格的提升及現行優惠措施的退場應成為下階段碳費政策規劃的重點。

碳邊境調整機制(Carbon Border Adjustment Mechanism, CBAM)是歐盟為防止碳洩漏的關鍵氣候政策工具。一方面,歐盟期望透過CBAM逐步取代歐盟排放交易體系(EU ETS)中長期備受爭議的免費配額;另一方面,CBAM有助於避免企業外移到缺乏碳定價或氣候政策較為寬鬆的其他國家,同時防止歐盟產品遭到碳密集型進口商品取代,以確保歐盟的氣候雄心不會因此而被削弱。因此,CBAM要求進口至歐盟的高排放產品,須承擔與歐盟境內生產者在EU ETS下所面臨之相當碳成本。

在2023年至2025年的過渡期結束後,CBAM於2026年1月1日正式實施,納管產品的進口商則需自2027年起繳交CBAM憑證。歐盟在2025年12月公布多項相關的執行法案、授權法案及草案,內容涵蓋標竿值(benchmark values)與預設值(default values)、隱含排放計算、查驗與認證、CBAM憑證價格計算以及暫時性脫碳基金等。此外,歐盟也提出自2028年起欲將CBAM適用範圍擴大至部分下游產品,並加強對規避履行CBAM義務行為的管理。然而,備受關注的第三國已支付碳價抵減機制,並未納入此次公告的提案之中。

而在正式上路的第一週,歐盟表示已有超過1萬份含CBAM貨品的進口海關申報(Import Customs Declarations)透過整合式海關系統,以自動且即時方式完成驗證,進口貨品量超過165萬噸,其中以鋼鐵為大宗。而進口貨品主要來源國則包括土耳其、中國、印度、加拿大、台灣、越南等。

但目前第一週的申報進展,僅能證明此複雜碳管制政策仍可確切落地,但其實質管制效力,是否可所預期的2030全球減量達到3,800萬噸的成效,則仍需依據其在預設值以及碳價抵減機制設計而定。

CBAM 制度新設計:預設值逐漸加成鼓勵採用實際值、擴大下游涵蓋範圍

圖1、CBAM憑證要求計算邏輯(來源:環境部氣候署)

如圖1所述,CBAM憑證多寡有兩大決定要素:1. 出口國產品碳含量與標竿值的差異。2. 已付費碳含量與歐盟碳排放交易價格的差異,而歐盟在2025年12月17日,依據不同國家和歐盟進口稅號(CN Code)公布預設值與標竿值,便可從中觀察第一個要素的變化。在CBAM制度設計中,若企業無法提供可驗證的自廠數據,便須採用預設值計算,此將導致數值恐高於實際排放值。且預設值的使用另設有逐年提高的加成機制,2026為10%,2027年為20%,2028年則提高至30%(僅肥料業為例外),藉此迫使供應鏈提供經查驗的實際排放資料。

此外,若無法確認貨物的原產國預設值,則將以排放強度最高之前十個出口國平均值作為計算基礎。且分析目前提出的預設值設計,在鋼鐵產品上,預設值多達到標竿值的2倍、鋁可達到4倍、水泥則會達到1.6倍,更顯現出若無法提供實廠數據,又或其製程本身便較為老舊,能源效率遠劣於標竿值時,都將大幅增加企業CBAM負擔。

而在價格計算上,由自2026年起,CBAM進入正式課徵階段,產品每噸碳含量都需要於2027年繳交一張CBAM憑證,其價格與EU ETS配額價格直接掛鉤。2026年以當季EU ETS的平均價格計算。自2027年開始,將改採EU ETS的「每週平均價」決定下週的CBAM憑證價格。此外,憑證購買只能由進口商向主管機關購買,無法在企業之間進行交易。

自2028年開始,歐盟預計將引入多項新措施,包括擴大CBAM的適用範圍,減緩鋼鐵和鋁價值鏈下游產品所面臨的碳洩漏風險,是否擴及其他部門仍有待討論。目前CBAM約涵蓋750個CN Code,新草案預計將新增約180個CN Code,除鋼鐵與鋁製品外,亦納入部分家用產品。根據歐盟估算,此舉將新增3,800至3,900家中小企業需承擔CBAM義務。

此外,歐盟規劃將25%的CBAM憑證收入用於暫時性脫碳基金(Temporary Decarbonisation Fund, TCF),以去碳化投資為條件,幫助歐盟能源密集型產業減輕負擔。然而,此基金亦引發爭議,碳市場觀察(Carbon Market Watch)(2025b)指出,此舉實質上等同於補貼歐盟境內的高污染產品生產者,而這些生產者已經擁有各式各樣的補助,如EU ETS免費配額、間接成本補償、創新基金補助等,不應再增添此項資助。

面對CBAM的因應之道:如期調升碳費

台灣未採取任何策略性調整,預估台灣的CBAM費用約為4.13億歐元(約新台幣152.81億元),在扣除掉歐盟市場價格上漲所帶來的預期收入後,仍須承擔約1.1億歐元(約新台幣40.7億元)的淨CBAM成本。

然而,若台灣導入碳定價制度,並將碳價設定在歐盟配額(EUA)價格(以80歐元計算)的25%,約新台幣740元,則可有效減少CBAM費用至3.1億歐元(約新台幣114.7億元),扣除預期收入之後,淨CBAM成本約為700萬歐元(約新台幣2.59億元)。若碳價進一步提高至EUA價格的50%,約新台幣1,480元,CBAM費用將降至2.07億歐元(約新台幣75.59億元),且承擔的淨成本將轉為淨收益,可為台灣帶來9,600萬歐元(約新台幣35.52億元)的收入。

Made with Flourish • Create a chart

圖2、Sandberg CBAM模擬器估算台灣在不同情境下的CBAM費用。(來源:作者整理)

Made with Flourish • Create a chart

圖3、Sandberg CBAM模擬器估算台灣在不同情境下的淨CBAM成本。

換言之,具雄心的碳價政策不僅有助於台灣得以避免約4億歐元的CBAM成本外流,亦可使碳價收入留存於國內,用以支撐台灣產業轉型。然而,台灣現行碳費費率過低,再加上種種優惠措施,導致多數企業要繳交之碳費僅落於100元,甚至是20元銅板價,並不足以將淨CBAM成本轉為淨收益,因此,台灣碳費價格的提升以及現行優惠措施的退場應成為下一階段碳費政策規劃的重點。

除此之外,Sandbag也針對產業層面之產品單位成本進行分析。以扁鋼(flat steel)為例,若在維持現狀情境下,台灣出口商約需承擔每噸146歐元(約新台幣5,402元)的成本,但若可以轉向更潔淨的電弧爐(EAF)生產並增加廢鋼使用比例,據估算,可將成本降至每噸88歐元(約新台幣3,256元),再加上歐盟市場預期價格上漲至每噸106歐元(約新台幣3,922元),台灣出口商反可獲得每噸約18歐元(約新台幣666元)的利潤。

在鋁業亦然,維持現狀情境下,台灣出口商恐面臨每噸30歐元(約新台幣1,110元)的損失,但若提高以廢鋁為原料的再生產比例,可獲得每噸約101歐元(約新台幣3,737元)的利潤,顯示鋁產業在CBAM下若可以採取低碳製程,將具有極高的競爭潛力。

此外Sandbag亦分析擴大下游產品[1]對台灣整體影響,分析結果顯示,此次擴大下游產品,僅使台灣需承擔的CBAM費用增加約0.02億歐元,影響有限。

除對台灣的影響之外,Sandbag的模擬器亦顯示,中國、日本和韓國皆需承擔高額的CBAM費用(Carbon Market Watch, 2025a),並因此加速建立或強化碳定價機制。中國碳排放交易系統計畫以絕對排放上限取代基於碳排放強度的系統,若能順利將實質碳價提升至每噸20歐元,CBAM費用可望將從10億歐元降至7.6億歐元。

日本方面,原先的自願性碳排放交易體系(GX-ETS)也欲轉型為強制性市場,然而,在12月中公布的中期整理卻備受批評,Renewable Energy Institute(REI)(2025)指出,GX-ETS的碳價區間定在1,700日圓至4,300日圓,雖每年提升,但此數字與國際趨勢之間仍有巨大落差,遭質疑在CBAM框架下,難以被視為是具有效性的碳定價制度。WWF日本同樣也針對此價格區間批評,認為若在2030年日本碳價僅有5,000日圓(約新台幣997元)將抑制中長期的投資意願,且指出此價格不足以因應他國的碳邊境調整措施,應該重新展開討論。

台灣在討論碳定價制度時,經常以亞洲鄰國制度作為借鏡,其中在討論ETS設計時,日本經常被視為重要參考對象,然而日本各方針對GX-ETS的討論及質疑,也應納入下一階段台灣碳定價政策規劃的討論,避免損及碳定價政策的有效性。

善用政策工具才能提升競爭力

若細部分析歐盟此次針對各國與各項產品所訂定標竿值及預設值,可發現台灣受到CBAM課徵範圍的主要產品中,螺絲系列約為標竿值的兩倍,但相較競爭國的預設值為低;鋁製品甚至更低於標竿值。但在熱軋製品上標竿值則高於日韓,而冷軋不銹鋼板產品預設值更是遠高於亞鄰,更達到標竿值的6.8倍,這些預設值的差異,一方面可引導台灣針對廠商申報輔導時,篩選出優先應建立自廠係數的對象,另一方面,亦應思考如何讓產品碳含量可提升至標竿值水準,方可降低企業的CBAM憑證購置量。

表1. 受CBAM管制的主要出口產品之預設值與標竿值比對

然而目前台灣各類法規中,直接針對工業產品碳含量標準訂定者,僅有「永續經濟活動認定參考指引第二版」。但由於訂定時,其採用較為寬鬆的標準,如電弧爐高金鋼、碳鋼的技術篩選標準比歐盟基於標竿值的邏輯高出30%以上,鐵水也高出10%,此舉將無助於削減下游產品碳含量,使其可向歐盟標竿值對齊。

應對CBAM,台灣應追求的不僅只是合規而已,而是如何將制度衝擊轉化為競爭優勢。若欲有效降低CBAM衝擊,甚至從CBAM中獲益,並因應未來更多國家導入碳邊境調整機制,如美國近日也重啟對於清潔競爭法案(CCA)的討論,計畫向碳排放超過標竿值的產品徵收費用,台灣需採取更積極的因應策略,除逐步提升碳定價水準之外,如何驅動台灣企業採用低碳製程也至關重要。因此需積極善用《氣候變遷因應法》第23條所授權的效能標準工具,該條文明定「中央主管機關公告之產品,其生產過程排放溫室氣體,應符合效能標準。」若可建立及推動產品的效能標準,以加大產業減碳力度,方可根本性提升產業面對全球碳關稅時的競爭優勢。