自然治理框架與準則全解析

近年來在企業永續議題方面,除了以往大家熟悉的氣候變遷議題之外,也隨著對於自然破壞瀕臨不可逆的邊緣,大大提升對於自然治理的關注,而衍生出許多框架、準則與工具。

一、緣起

包括有:自然正向(Nature Positive, NP)、全球生物多樣性框架(Global Biodiversity Framework, GBF)、生物多樣性淨增益(Biodiversity Net Gain, BNG)、自然相關財務揭露(Taskforce on Nature-related Financial Disclosures, TNFD)、IFRS永續揭露準則(IFRS Sustainability Disclosure Standards)、GRI準則(全球報告倡議組織 Global Reporting Initiative, GRI)、ISO 17298、ISO 17620、BS 8683、SBTN(科學基礎目標網絡,Science Based Targets Network)、CDP(Carbon Disclosure Project)與DJBIC(Dow Jones Best-in-Class Indices, DJBIC)等,因為各框架、準則與工具定義、目的與功用不同,常常讓企業在因應上頗感壓力,導致無所適從。

本文將從這些框架、準則與工具扼要說明談起,再深入比較彼此間的關係,希能讓企業永續相關從業人員藉由瞭解彼此關係,進而掌握推動的要訣。

二、自然(資本)治理框架、準則與工具摘要說明

自然正向(Nature Positive)

自然正向與碳中和被視為「雙引擎」:碳中和關注的是氣候;自然正向關注的是韌性(Resilience),沒有自然正向,就沒有淨零。核心目標為停止並翻轉(Halt and Reverse)自然喪失的趨勢,以2020年為基準點,目標是在 2030 年扭轉生物多樣性喪失,使生物多樣性的恢復速度大於流失速度,並於2050年達成自然的全面恢復(Full Recovery)。

全球生物多樣性框架(Global Biodiversity Framework, GBF)

全名昆明-蒙特婁全球生物多樣性框架(Kunming-Montreal Global Biodiversity Framework)是於 2022 年 12 月在 CBD COP15 通過的歷史性協議,被譽為「自然界的巴黎協定」。

其核心目標是在 2030 年前停止並扭轉生物多樣性喪失,並於 2050 年實現與自然和諧共生。核心結構為4 大長期目標,與23個細部目標分成:減少對生物多樣性的威脅(Target 1-8);透過永續利用滿足人類需求(Target 9-13):執行與主流化的工具(Target 14-23)。

生物多樣性淨增益 (Biodiversity Net Gain, BNG)

源於英國2021年環境法所標舉的理念,現今英國所有大型與小型開發案(超過 0.2 公頃)皆為強制實現至少10%的棲地價值成長,確保自然環境比以前更好。

它要求開發商使用生物多樣性指標,繪製棲地地圖,並按照現地、異地或法定信用的等級制度,維護改善措施維持30 年以上,目前逐漸轉變為全球多個地區(如英國及歐盟部分國家)的強制性法律要求。

自然相關財務揭露(Taskforce on Nature-related Financial Disclosures, TNFD)

這是由市場驅動的「建議框架」,2023年9月發布1.0版,透過「LEAP」(Locate、Evaluate、Assess、Prepare,,LEAP)分析法辨識風險,提供企業將自然風險納入經營策略,是企業邁向永續發展的重要工具。

這是一套國際指南框架,也是一套診斷工具,幫助企業與金融機構評估並揭露其營運對生物多樣性、土地、淡水和海洋的依賴與影響,進而識別隱藏在生態系統中的財務風險與機會,再予以因應改善,同時透過14項揭露建議對外揭露。

IFRS永續揭露準則

國際財務報導準則基金會(IFRS基金會)於2021年成立國際永續準則理事會(ISSB),建構以投資人與金融市場為導向之全球準則。I

SSB隨後發布IFRS永續揭露準則,臺灣金管會計畫在2026年首次適用IFRS永續揭露準則,包括IFRS S1(一般準則)及S2(氣候),這有助於提升企業的永續資訊透明度。目前ISSB亦已啟動以自然揭露為主要核心的IFRS S3揭露準則規劃。

GRI準則

全球報告倡議組織(Global Reporting Initiative, GRI) 是1997年成立的獨立國際組織,制定了全球最廣泛使用的「GRI準則」(GRI Standards),協助企業與政府透明化揭露環境(E)、社會(S)、公司治理(G)等永續資訊,並管理其對經濟、環境與社會的影響。

GRI 101: Biodiversity 2024 是對生物多樣性管理的重大修訂,幫助企業有效應對其對生物多樣性的影響。

ISO 17298、ISO 17620

  • ISO 17298於2025年發布,全稱為生物多樣性—流程與組織的淨正向影響,是首個針對生物多樣性的國際標準,提供策略與管理框架,屬於早期治理架構、政策制定、風險識別,指導企業如何建立管理體系,將自然風險與機會納入其策略與營運決策。
  • ISO 17620 是繼ISO 17298發布後發布的新標準,全稱為生物多樣性—流程與企業的淨正向影響,定位為量化與執行技術。屬於中後期現場評估、影響量化、抵換驗證,指導企業如何達成淨收益,協助設計和執行生物多樣性淨增益的流程。

BS 8683

為英國制定的全球首個生物多樣性淨增益(BNG)流程規範,做為規範生物多樣性淨增益的設計與實施流程,確保開發專案達成比開發前更優質的生態環境。該標準為設計、施工、規劃和環境管理專業人員提供結構化的良好實踐框架。

SBTN

SBTN 是由超過80個非營利組織(如WWF、CDP、WRI等)組成的聯盟,主要將科學基礎目標 (Science-Based Targets) 從氣候(碳排放)擴展到整個自然系統,包括淡水、陸地、海洋與生物多樣性,讓企業認知「要減少多少影響、恢復多少生態,才算盡到科學上的責任」。

CDP

為全球最具影響力的環境資訊揭露平台。

推動企業、城市與政府衡量並管理其在氣候變遷、水安全、森林、生物多樣性、海洋與塑膠方面的風險與機會,協助投資人做出更永續的決策,已從單純的「氣候問卷」演變為全球最重要的自然數據交換中樞(Data Exchange Hub),不再自創標準,而是將IFRS S2、TNFD與GRI等抽象準則轉化為具體的結構化指標,做為評比依據。

DJBIC(Dow Jones Best-in-Class Indices, DJBIC)

原為道瓊永續指數(Dow Jones Sustainability Indices, DJSI)於2025年更名為「道瓊最佳類別指數」(Dow Jones Best-in-Class Indices, DJBIC)。

最初於1999年推出的全球首個企業永續發展指標,依環境(E)、社會(S)、治理(G)三大面向篩選前10%的領先企業。提供衡量企業在永續性及生物多樣性方面表現的指數,針對那些具體採取行動來保護生物多樣性的公司進行評比。評分基礎是S&P Global企業永續評比(CSA),該指數是責任投資的重要參考。改名主要在於凸顯出指數方法學的核心精神—精選各產業中永續表現最卓越的企業,同時回應監管機構對ESG與永續相關詞彙的規範要求。

三、自然(資本)治理框架、準則與工具層級關係

從上面12項術語的敘述,可以感受出應該有必要釐清彼此的關係,拼湊出較為清晰的自然治理(資本)地圖。要理解這12個術語的關係,我們可以將其想像成一個「從願景到行動,再到標準與揭露」的結構,可以分成四大層次:

1. 核心願景與全球目標(The “Why” & “Where”)

這是所有行動的起點,設定了全球要走向何方。

  • Nature Positive(自然正向):這是一個全球性的願景。目標是在 2030 年扭轉自然流失,讓自然呈現增長趨勢,是所有企業和政府追求的終極狀態。
  • Global Biodiversity Framework(GBF):這是由聯合國制定的全球行動綱領,是目前全球生物多樣性政策的最高指導文件。

2. 企業管理與目標設定工具(The “How”)

企業如何將全球目標轉化為自己的 KPI。

  • SBTN (自然科學基礎減量目標網絡):引導企業設定科學化的目標。如果說 SBTi 是為了碳中和,SBTN 就是為了自然(水、土地、海洋、生物多樣性)。
  • TNFD (自然相關財務揭露工作小組):一套風險管理與揭露框架。它教企業如何識別自然相關的風險與機會,並將其納入財務決策。

3. 行動路徑與技術標準(The “Do”)

具體的執行標準與作業流程。

  • Biodiversity Net Gain(BNG, 生物多樣性淨增益):一種原則/機制,要求開發計畫對生物多樣性的正面貢獻必須大於其造成的破壞。
  • ISO 17298:2025年發布的國際標準。為企業提供將生物多樣性納入策略與治理的具體要求,是目前全球第一個生物多樣性企業行為標準。
  • ISO 17620:針對開發計畫如何達成 BNG 的執行標準。
  • BS 8683:英國的國家標準,是BNG設計與實施的先驅,也是許多 ISO 標準的參考藍本。

4. 揭露與評比平台(The “Report”)

最後如何向利害關係人報告成果。

  • GRI 101(2024 更新版):全球最通用的永續報告準則(生物多樣性專題)。它要求企業揭露對自然造成的衝擊,與TNFD 具有高度互補性。
  • IFRS(國際財務報導準則):旗下的ISSB正參考TNFD的架構,將自然相關風險納入全球財務揭露基準(S1/S2 的延伸)。
  • CDP(碳揭露專案):全球最大的揭露平台。現在除了氣候與水,CDP也開始要求企業透過其問卷揭露生物多樣性相關數據。
  • DJBIC (道瓊生物多樣性指數/相關框架):這是金融市場的評比工具,用來衡量企業在生物多樣性方面的表現,並將其連結到資本投資。

最後總結上述四個層級的概念,整理成下表:

關鍵角色 彼此關係
願景政策層 Nature Positive 全球共識目標,停止自然資源損失並轉為增加
願景政策層 GBF 全球法律與政策的依據
管理引導層 TNFD / SBTN 將GBF目標轉化為企業的「風險管理」與「目標設定」
行動技術層 ISO 17298/17260
BNG BS8683
提供具體的「作業流程」與「技術標準」。
揭露評比層 GRI 101 / IFRS /
CDP / DJBIC
執行結果揭露給投資人,可提供評比依據。
表/自然(資本)治理框架、準則與工具層級表

事實上前述的12項自然(資本)治理相關的概念、框架、準則與工具,若進一步從自然治理與自然資本治理角度予以解析,可以更釐清彼此的關係。

自然治理(Nature Governance):

一個較廣泛的政治與倫理概念,強調的是人類社會如何透過法律、政策、習俗和組織架構,來規範與自然環境的互動。

  • 重點: 保護生物多樣性、維持生態系統完整性、土地權利、法律合規。
  • 觀點: 自然具有內在價值(Intrinsic Value),不論對人類是否有用,都應該被治理。

自然資本治理(Natural Capital Governance):

一個經濟與管理學概念,將自然視為一種資產存量(如森林、水、土壤),這些資產會產生生態系服務(如乾淨的水、氣候調節、授粉),進而支持經濟活動。

  • 重點: 依賴性與衝擊評估、估值(Valuation)、資本保全、財務風險。
  • 觀點: 自然是經濟發展的基礎(Foundational Asset),治理是為確保這種「資本」不會枯竭,以免引發財務風險。

不同治理框架的對應如下表:

自然治理
(Nature Governance)
自然資本治理
(Natural Capital Governance)
主要目標 達成自然正向、生物多樣性淨增益 管理自然相關財務風險、確保供應鏈韌性
代表標準 GBF、ISO 17298 (管理要求)、GRI 101(衝擊揭露) TNFD、SBTN、IFRS
衡量指標 物種數量、棲地完整性、生態連通性。 生態系服務價值、對水/土的依賴度、自然資本帳
治理主體 政府、保育團體、企業環境或永續部門 董事會、財務部、風險管理部、投資人。
表/不同治理框架概念、框架、準則與工具對應表

在當前企業永續(ESG)的語境下,不論從自然治理或自然資本治理,這些概念、框架、準則與工具並非孤立存在,而是共同構成一個從願景設定、行動導向到資訊揭露與資本評價的完整生態系,在此就以自然治理來統稱兩者。最後總結上述四個層級的自然治理使用的框架、準則與工具綜合關係,整理成如下圖:
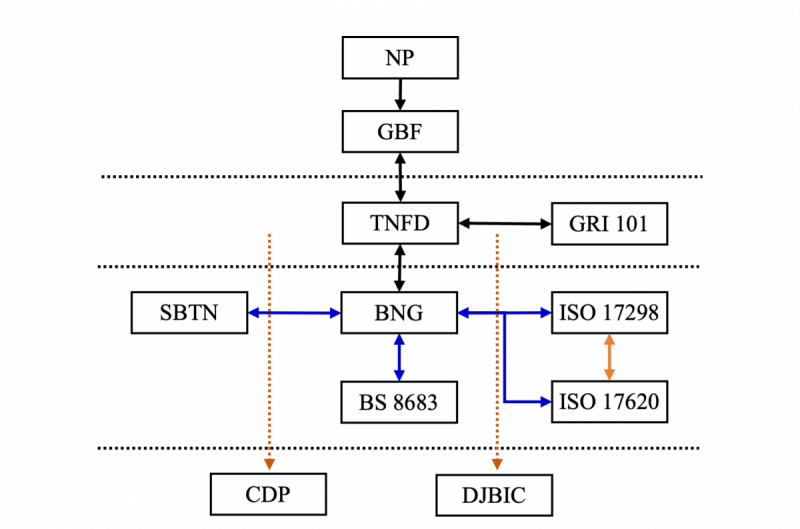
圖/自然(資本)治理框架、準則與工具關係圖。

上圖顯示從NP願景,連結至全球政策GBF,銜接至TNFD與未來的IFRS S3成為從自然治理到自然資本治理的中軸線。為落實BNG,則透過一系列管理與技術標準,如SBTN、ISO 17298/17260、BS 8683等。最終則透過CDP與DJBIC與投資人溝通,向資本市場展示成果,達到自然資本治理,回應自然治理的需求。

總體來說,企業依循自然正向與全球生物多樣性框架的願景與目標,經由TNFD、IFRS與GRI等策略管理工具,將自然因素轉化為企業的經營語言與風險管理,再透過 SBTN 與 ISO、BS標準設定目標並執行生物多樣性淨增益 行動;最後透過 CDP 提交相關數據,最終獲得DJSI等投資指數的青睞。

伍、結論

本文綜論目前自然相關的框架、準則與工具的定義、角色與彼此關係,我們可以清楚的結論出重點趨勢:

由口號轉向行動

目前對於自然的關注已不再停留於關心,而是要具體的透過各種揭露方式,將自然以資本治理角度納入企業永續治理的一環,並應有實際且具體的行動計畫,可以被追蹤驗證、揭露與評比。

由零散轉向整合

以往不同框架與準則常常無法有一致性的規範,讓企業的相關評估與揭露上,常常疲於奔命,讓企業永續部門對自然議題風險管理與揭露感到繁瑣。目前整體上已經透過TNFD為核心,來整合相關準則與工具,最後將接軌IFRS真正成為公司治理的共通語言,相信這種整合應能加速自然永續相關治理的推動。

由自願轉向強制

過去碰觸到自然議題時,總因為其複雜且非企業所熟悉的管理方式,因此多以自願性揭露與鼓勵性的獎勵來推動,較屬於自然治理的層次。但隨著工具益趨完善與不同規範與標準整合,大大降低執行的困難。尤其是自然資本治理需求的抬頭,因此財務體系從自然資本治理需要,逐漸要求企業要強制揭露自然資本治理資訊與成果,都顯示將由自願轉向強制。

上述自然(資本)治理國際趨勢已經非常明顯,對臺灣而言,一直緊隨著IFRS的落實,已然關注到企業自然資本治理的重要性。尤其臺灣金融監督管理委員會推動的「公司治理評鑑制度」,正式於2026年轉型為「ESG評鑑」。新的ESG 評鑑制度中,納入E-14(生物多樣性政策與管理)與 E-15(自然碳匯策略與執行)可說是環境構面中最具轉型意涵的指標設計。

這兩項指標不僅象徵評鑑重心由「污染防制」與「排放管理」進一步擴展至「自然資本治理」,更實質呼應國際間逐步成形的自然相關財務揭露(TNFD)架構。

這其實就明確表達對於自然資本治理的關注,相信在不遠的未來,政府端應該會有更多相關規範出爐,以幫助企業盡早能與國際自然資本治理接軌。在企業端已有很多企業超前部署編撰TNFD揭露報告、參與CDP與DJBIC評比等,都表示企業也有旺盛企圖心想做好自然資本治理的工作,展現另一面向的軟實力。
廢棄物清理法修正草案

立法院社會福利及衛生環境委員會初審通過廢棄物清理法修正草案,將再生能源發電設備等新興廢棄物納管,導入電子圍籬科技執法,加重環境損害刑責,並提前啟動債權保全程序,得免提供擔保向行政法院聲請假扣押相關規定。


有關導入電子圍籬監控部分,初審條文規定,為掌握廢棄物流向,防止汙染危害環境案件發生,主管機關對於經常發生或經合理判斷可能發生非法清除、回填、堆置、再利用、處理廢棄物之道路或其他公共場所,得自行、協調相關機關(構)裝設或利用監視攝錄系統及其他科技工具蒐集、處理及利用資料。

初審通過的條文,除將再生能源發電設備經使用後產生之廢棄物,納入應回收廢棄物,為使回收責任鏈更為完整,初審條文也明定,應回收廢棄物除由製造、輸入業者負責外,並納入販賣業者及原料之製造、輸入、販賣業者。為反映實際流通與使用情形,販賣業者應按當期銷售量申報繳費。

考量再生能源發電設備未來陸續淘汰、除役及大量回收處理需求,初審條文明定,經目的事業主管機關全部或部分廢止同意備案或設備登記文件之再生能源發電設備設置者,應向中央主管機關提出回收計畫,並載明採自建回收鏈或依第18條第4項規定申請補貼,經核准後據以執行。

為兼顧中央調度需求、地方自治、設施營運契約及實務執行彈性,初審條文規定,直轄市、(縣)市主管機關或執行機關受中主管機關補助及依促參法興建、營運之廢棄物處理設施,經中央主管機關指定者,其受補助對象及主辦機關、民間機構應保留一定比例之餘裕處理量,供中央主管機關統籌調度,並納入委託操作及投資相關契約明定之。

在罰則部分,審查會通過,非法棄置事業廢棄物的刑期上限,從現行5年提高到7年,若於中央主管機關公告之生態、資源再利用環境敏感地區內非法棄置事業廢棄物者,加重其刑至1/2;不依相關規定清除一般廢棄物的罰鍰上限,從現行的新台幣6000元,提高到10萬元,屆期未改善者,按次處罰;違反規定未申報、回收標誌或標示,規避、妨礙或拒絕依規定查核或提供資料等,處6萬元以上30萬元以下罰鍰。

審查會也通過行政院提案,針對非法棄置案,提前啟動債務保全程序,將聲請假扣押時點提前至書面行政處分送達時,並規定數處置義務人、公司負責人或大股東負連帶責任。

初審條文也規定,代履行及應變措施必要費用之債權,優先於一切債權及抵押權受償,且不受扣押禁止處分效力之拘束;該債務請求權因10年間不行使而消滅。


《能管法》修法送行政院通過

《能源管理法》修正草案經行政院審議通過,修正重點包含新增熱能、再生能源、氫能設備等納入管理、能源統計透明化、提高違規罰鍰上限,並規定用電大戶需設置發電及儲能設備,強化自給能力與能源韌性。

本次修法以行政透明、能源效率及需求管理三面向出發。透過要求能源供應事業公開去識別化的銷售統計,除了讓各界推行因地制宜的節能措施,也能協助投資者掌握能源產業的布局變化。

至於增訂用電大戶應設置自用發電與儲能設備,則是要強化企業自身的能源自給能力,更有助於增進電網電力供應的效率與韌性。此外,未來也要求用電大戶提出能源管理計畫,對於ESCO(能源技術服務業)會有相當大的幫助。

《能源管理法》修正重點有哪些?

一、公開能源銷售統計: 要求能源供應事業公開去識別化的銷售統計資料(如行業別、區域別用電資訊),有助於規劃因地制宜的節能措施,並讓公民團體了解區域用電狀況。

二、強制用電大戶設置發電及儲能設備,強化一定契約容量以上能源用戶的能源自給能力,提升電網韌性、降低輸配線路損耗。

三、再生能源、熱能納入能源範圍,以符合新興能源管理的實際需求。

四、擴大經中央公告指定之特定能源產品管理 (如車輛使用之氫燃料)的授權範圍,完善能源產品與業務經營之法制環境,使業者有法可循。

五、強化地方政府稽查權限與量能:授權地方政府派員或委託執行能源用戶查核,加強稽查效率。

六、提高部分罰鍰金額上限、增訂違法樣態,並授權主管機關得視違法情節輕重,公布業者名稱及事由以提升違規嚇阻效力。

經濟部表示,本次修法將使能源管理更具透明、效率,並可深化企業節能意識、用電責任,相關法規制度與細節也待研議,敦促企業落實節能規範。

資源循環雙法修正重點

行政院2026年4月通過《資源循環推動法》及《廢棄物清理法》修正草案,並送立法院審查,立法院並已在5月初完成循環推動法一讀。雙法將成我國推動循環路徑圖的主要法律基礎,代表台灣由傳統廢棄物管理邁向循環經濟的重要起點。

資源循環雙法要解決什麼問題?

環境部指出,面對天然資源短缺、廢棄物壓力激增,以及產業面臨國際供應鏈的綠色轉型壓力,現行法規過於偏重防弊與末端監理,導致優質再生材料在市場上缺乏競爭力與應用靈活性,反而成了產業轉型的絆腳石。

據統計,台灣回收率雖高達 58.31%,但投入端的循環利用率僅約 9.4%。也就是說,許多資源雖然被回收,最終卻只是低階利用,甚至仍走向焚化或掩埋。

此次修法的目標是要將廢棄物重新定義為資源,透過強化《廢棄物清理法》,擴大新興廢棄物流向及生產者責任,並事權統一等,作為執法的「棍子」;同時以《資源循環推動法》導入全生命週期管理、公部門優先採購等扶植循環產業發展,作為強化市場誘因的「胡蘿蔔」,雙軌並行打造更完整的循環產業體系。

《資源循環推動法》前身為《資源回收再利用法》,修法參考了歐盟的《循環經濟行動計畫》(CEAP),強化源頭設計、使用到再利用的整體制度,目標從傳統回收思維升級為全循環管理架構。

《廢棄物清理法》修正重點有哪些?

隨著高科技產業擴張及新興綠能設施進入汰役高峰期,廢棄物量暴增,也開始急需完備的回收去化法制;另一方面,過去處理後產生的再生粒料等再利用產品,因市場信任不足、需求有限,常面臨去化困難,甚至因價值低而出現需付費處理的情況,進而產生許多非法棄置的問題。

邁向循環經濟的過程,確保這些看似廢棄物的資源能被有效管理,重新賦予這些資源價值資源,成了修法主要目的。

《廢棄物清理法》修正重點包含:

一、擴大廢棄物生產者責任範圍:將原本應回收廢棄物的範圍,擴大納入事業廢棄物,除了將營建土石方納入規範,也擴大對太陽光電板等新興事業廢棄物的生產者責任,一併納入管理與繳費機制。

二、標準統一:不同於過去「分頭馬車」,各部會自行管理再利用規定,未來將統一訂定標準,明定再利用產品規範,避免標準不一。

三、加重非法棄置責任:將非法棄置的處罰要件由「致污染環境」修正為「足以生污染環境」並提高刑度;若發生在生態敏感地區,處罰最高可加重二分之一。

同時,將提前啟動財產保全機制(可免擔保聲請假扣押),並明確規定土地所有人、管理人或使用人需負擔環境復原的配合義務與連帶責任。

此外,也會導入科技執法,例如設置「電子圍籬」,利用監視系統等工具掌握廢棄物流向,讓管理更即時、更透明。

資源循環制度會有什麼變化?

未來制度將由「補貼使用」轉為「強化責任」,企業需從源頭落實綠色設計,並承擔產品全生命週期的回收責任。

對於像太陽能板或離岸風電機組這類新興廢棄物,則透過環境部統籌的財務與回收機制,建立長期且穩定的處理模型,讓產業在追求綠能發展的同時,也能確保後端的循環利用具備足夠的經濟量能支撐。

原先規劃徵收的「資源循環促進費」已確定取消。過去此費用設計為補貼機制,透過向產生端收費來鼓勵使用再生產品,但隨著產業發展,部分廢棄物已具市場價值,甚至形成無機聯盟等產業鏈,因此政策轉為強化既有的回收清除處理費與基金機制。

《資源循環推動法》修正重點有哪些?

此次修法是參考歐盟 CEAP 所強調的「全生命週期管理」,並將過去以3R(Reduce、Reuse、Recycle)為主的回收思維,進一步提升至 9R 架構,更強調 Rethink(重新思考)與 Redesign(重新設計)。

面對環境衝擊與資源耗竭,從歐盟到鄰近的日韓,全球已有 44 國提出循環經濟政策與行動方案。

以歐盟為例,近年透過《歐洲綠色政綱》、新循環經濟行動計畫(CEAP)及《永續產品生態設計規則》(ESPR),逐步建立全生命週期管理制度;日本預計於 2026 年推出新循環計畫,韓國也已於 2024 年完成相關法規修正。

除了制度轉型外,修法也加入更多產業扶植與市場誘因。「半導體業是台灣的科技心臟,而循環產業將成為台灣的永續引擎。」

也就是說,未來管理不再只是處理「已經產生的廢棄物」,而是從產品設計階段就開始介入,降低後端廢棄物產生。

《資源循環推動法》修正重點如下:

一、導入綠色設計準則:參考歐盟 ESPR 制度,建立綠色設計準則,推動產品朝向易拆解、易維修、易回收方向設計,同時規範過度包裝與一次性產品使用,並採取「先自願、後強制」的推動策略。

二、強化生產者延伸責任(EPR):未來部分產品將被要求使用一定比例的再生材料,例如塑膠容器與道路工程瀝青等;同時推動源頭減量、禁限用措施,以及規範零件最低供應年限,逐步建立「維修權」制度,延長產品壽命。

三、建立官方循環認證制度:未來將建立官方認證的「循環標誌」與「產品數位護照(DPP)」制度,協助消費者辨識產品循環程度,並與歐盟市場接軌。

所謂產品數位護照(DPP),可視為產品的「數位身分證」,透過 QR Code、RFID 等唯一識別碼,記錄產品材質、維修資訊與回收流向,讓產品從生產到報廢的生命週期更加透明,也有助於責任追蹤與綠色貿易管理。

四、以循環採購創造市場:推動綠色公共採購(GPP),並設定 2030 年政府綠色採購占比達 10% 的目標,希望透過公部門需求帶動循環產品市場成長。

五、提供循環產業支持措施:未來將提供獎補助、融資與保證機制,並協助業者取得資源循環用地;同時設置「資源循環創新實驗計畫」(循環沙盒),鼓勵循環技術與商業模式創新。

六、成立專責推動單位:修法規劃設置「資源循環推動會」,由行政院統籌跨部會推動資源循環政策;此外,地方政府也須提出資源循環行動計畫,並每五年定期檢討。

循環經濟優先聚焦哪六大關鍵領域?

我國資源循環雙法則優先聚焦「六大關鍵領域」,分別是塑膠、紡織、生物質、營建與建築、高科技與電子產品、能源設施與關鍵物料。

永續轉型必修課4

在ESG浪潮席捲全球的今天,企業最常問的不一定是「做什麼」?而是「何時開始」或「要花多少錢」?本文從第一線實務經驗出發,回應企業落實永續策略過程中常見的迷思,解釋永續轉型並沒有所謂的「最佳進場時機」,「沒錢、沒人、公司小」更非推託理由,而且資源供應的「穩定性」,遠比砸大錢更加重要!

沒有什麼「最佳時機」!拖得愈久、企業風險愈大

隨著時間不斷推進、法令不斷加強要求、國際趨勢也不斷狂吹,今日,還是有許多企業對於投入永續抱持懷疑態度。不管何年何月,大家總會找到藉口。

景氣好時說:「整天忙著跑業務、衝訂單,沒時間管這!」等景氣差的時候又抱怨:「都快活不下去了,怎麼有餘裕做這?」現在,又多了川普可以當擋箭牌:「連美國總統都反對,我們幹嘛還要做?」從趕工、應付關稅,到導入AI,永遠有更緊急的事,使永續工作老是成為下個待辦事項。

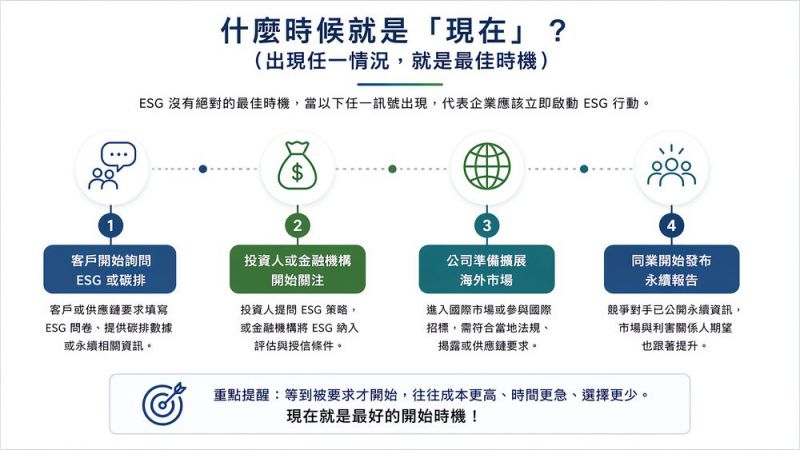
不少企業常有迷思,一開始就想把永續工作做到完美,最好能一步到位、獲獎連連,結果觀望半天,依然不動如山。但老實說,做ESG並沒有沒所謂的最佳進場時機,假使出現以下幾種情況,就代表貴公司真的應該要動起來了:

  1. 開始有客戶在詢問ESG的推動狀況
  2. 有投資者(機構法人)想了解相關資訊
  3. 公司準備擴展海外(如歐盟)新市場
  4. 愈來愈多同業都在發永續報告書和ESG訊息
圖/當遇到這四種狀況,再不做ESG就危險了。 (圖片來源:作者,ChatGPT協助生成圖片)

上述跡象清楚表示,ESG的壓力已經進入你們所處的產業市場和國際供應鏈,資本市場和金融機構也在加強關注.所以這已經不是「要不要做」的問題,而是必須及早布局、避免被動因應。否則拖得愈久,一旦永續成為接單必要條件,甚至變成品牌買主的稽核項目,到時候就「壓力山大」了。

直白的說,在2026年的當下,金管會已要求所有上市櫃公司須定期提交永續報告書,接下來還要把「公司治理」評鑑升級成ESG評鑑,環境部也從今年5月正式徵收「碳費」。所以,全台近2000家上市櫃公司,都沒有不做的理由了。

那麼,朝不保夕、每天都在想明天訂單從哪來的中小企業,可以豁免嗎?事實上,在國際供應鏈的壓力層層傳遞下,愈來愈多台灣大廠和指標企業,也開始把ESG概念導入本土供應鏈和協力廠,甚至將它列為採購條件之一。不信的話,你可以問問那些跟外銷大廠頻繁往來,或成功打入「護國神山」供應鏈的中小企業,ESG是不是客戶所重視和要求的?

「穩定」比砸大錢更重要!讓永續團隊逐步打造系統

回答完時機問題,接下來是老闆們最在乎:要花多少錢才夠?

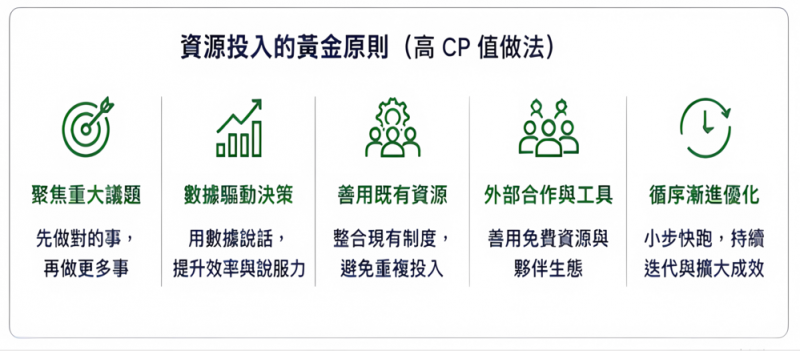
這個大哉問也沒有完美解答跟黃金比例,端視每家公司的營運規模、財務健康度、產業特性、以及對於永續願景的重視程度等。要提醒的是,做ESG講究的是融入企業的日常營運流程跟年度推動策略,也就是說,「砸多少錢」並非最重要的焦點,關鍵是賦予執行單位(如永續辦公室)「穩定」的資源。

絕對不是說,今年老闆一口氣把預算暴增到500萬元,要求搞出幾個風風光光的大案子,然後立刻去外面征戰、期待能拿回三個大獎、獲得10篇正面報導,假使做不到的話,明年預算就歸零!寧可,每年預算只有固定的100萬元,但可以讓永續團隊逐步建立必要的人力、物力和支援系統,並與外部單位培養良好的合作關係。

圖/投入ESG不代表得花大錢,重點是資源的使用效率。 (圖片來源:作者,ChatGPT協助生成圖片)

舉例來說,剛開始建立培訓課程、導入節能減廢專案,或執行碳盤查的時候,其實有許多政府補助資源可供運用,讓企業獲得成本最低廉、也最立竿見影的推動效果。等過了起步階段,企業可以籌組精簡的跨部門團隊,整合散落在各部門的系統跟資訊,慢慢建立起跟ESG有關的KPI檢視指標和完整資訊系統,這時候,才需要配置固定的人力跟預算,去推動這些定期運作的匯報和協調工作。

等打底期結束,希望對外展現績效,公司便可挑選幾個對自身產業界具有關鍵影響力和重要性的永續議題,去做更深入的經營和外部連結。譬如,科技製造業嘗試緩解電子垃圾(e-waste)問題、倡議循環經濟理念,食品業和零售業可投入與其直接相關的食物浪費和廚餘再利用。當然,這時自然需要更多的推動預算和協助資源,才能捲動更大的社會效應和改善成果,讓公司的ESG成果被看見。

所以,重點不是資源投入的多寡,而是它的供給穩定度和使用效率。

很多企業常一下說沒錢沒人、無法承擔永續工作,又突然豪擲千金聘請專業顧問和外包團隊,做出漂亮的報告書跟聲勢浩大的公益專案,希望藉此立刻獲取外界肯定。然而,這種忽冷忽熱的投入態度,都不值得鼓勵。

這兩年全世界正處於ESG逆風期,正是各界好好檢視企業對永續投入態度和資源配置的好機會。

ICAP 《2026 年全球碳排放交易地位報告》

ICAP 《2026 年全球碳排放交易地位報告》(EMISSIONS
TRADING WORLDWIDE STATUS REPORT 2026)!

排放交易系統(ETS)已正式從氣候政策的邊緣走向主流核心,成為各國政府達成氣候目標與推動綠色轉型的關鍵工具。儘管面臨地緣政治動盪、能源安全與生活成本壓力,全球碳市場在 2025年仍展現出強大的韌性與增長動能。

以下為報告中關於全球 ETS 概況的關鍵重點:

1. 全球規模與經濟影響力
目前排放交易系統在覆蓋範圍與經濟代表性上已達到顯著規模:

系統數量: 全球共有 41 個 正在運行的系統,另有 16 個系統處於開發或考慮階段。

排放覆蓋率: 運行中的系統覆蓋了全球 26% 的溫室氣體排放量,這一比例是 2005 年歐盟系統啟動時的五倍以上。

經濟地位: 實施碳交易的轄區代表了全球 63% 的 GDP,且全球超過一半的人口居住在有 ETS 運行的地區。

財政收入: 2025 年全球碳交易收入創下歷史新高,達到近 800 億美元;自 2007 年以來的累計收入已超過 4,540 億美元。

2. 主要發展趨勢:成熟與擴張

報告指出,現有的排放交易系統正經歷從「針對性工具」向「全經濟範圍政策框架」的轉型:

新興經濟體驅動: 新系統的增長主要來自亞太與拉丁美洲的中大型經濟體。例如,印度與越南正將其系統投入運行,而巴西、智利與哥倫比亞也已通過立法準備實施。

部門覆蓋範圍擴大: 系統正從最初的電力部門擴展到更難減排的領域,如海運、建築、運輸燃料與廢棄物處理。中國的國家碳市場已擴展至鋼鐵、水泥與鋁業;歐盟則啟動了涵蓋建築與交通的「歐盟 ETS 2」。

從強度走向絕對上限: 雖然目前約半數系統仍採用強度基準(佔覆蓋排放量的 75%),但許多系統(如中國)已明確規劃向「絕對上限」(Absolute Cap)模型轉型,以強化減排效能。

3. 政策韌性與社會接受度
在面對能源價格上漲與民粹主義等政治逆風時,各國政府採取了新策略以維持政策的穩定性:

上限與投資(Cap-and-Invest)模式: 許多轄區(如加州、華盛頓州)將系統重新命名為「上限與投資」,強調碳定價產生的收益將回饋給家戶與綠色創新,從而提升公眾接受度。

透明的收入回饋: 透過將收入撥入「社會氣候基金」(如歐盟)或直接提供帳單抵減與稅收抵免,政府能有效緩解碳價對弱勢族群的衝擊。

4. 國際合作與貿易整合
碳定價已成為國際氣候治理與貿易的核心:

國家自主貢獻(NDC)的支柱: 2025 年提交的 NDC 3.0 中,巴西、土耳其與多個亞洲國家明確將 ETS 列為達成 2035 年目標的核心手段。

碳邊境調整機制(CBAM)的催化作用: 歐盟 CBAM 進入合規階段,促使英國等貿易夥伴建立類似機制,並推動全球碳定價政策的整合與鏈結。

總結來說,2026 年的地位報告描繪了一個加速整合與深化的全球碳市場景圖。ETS 不再僅是已開發國家的減排工具,而已成為全球多樣化經濟體實現淨零目標與資助氣候行動的基石 !

ICAP

最新道瓊領先指數(DJBIC)完整名單公布!共 45 間台灣企業入選

今年度入選 DJBIC 世界指數或新興市場指數的台灣企業共達 45 間。值得注意的是,本次為全球首度以「道瓊領先指數(DJBIC)」之名義公布名單,正式告別沿用逾 25 年的「道瓊永續指數(DJSI)」品牌。

從 DJSI 到 DJBIC:一個時代的品牌轉型

對長期關注企業永續評比的讀者而言,「道瓊永續指數(DJSI)」這個名稱並不陌生。然而,從 2025 年起,這個全球最具代表性的永續投資評比標竿,正式以全新名稱登場。

美國標準普爾道瓊指數公司(S&P Dow Jones Indices)已於 2025 年對旗下多項永續與 ESG 相關指數進行更名,道瓊永續指數系列(DJSI)自 2025 年 2 月 10 日起正式更名為「道瓊領先指數(Dow Jones Best-in-Class Indices,簡稱 DJBIC)。

更名並非單純的品牌調整,背後反映的是對「永續」本質詮釋方式的演變。「道瓊領先指數」的命名,更直白地傳達了這套指數的核心邏輯:不是所有宣稱重視 ESG 的企業都能入列,而是各產業中永續表現最傑出的前段班,方有資格成為成分股。這一命名轉向,也呼應了近年國際間對「漂綠」(Greenwashing)疑慮日增下,投資評比工具強調績效導向、可驗證性的大趨勢。

道瓊領先指數(DJBIC),是一系列採用浮動調整市值加權方式,在追蹤股票市場表現的同時,納入永續最佳企業篩選機制的指數系列。該指數家族,包含道瓊領先指數「世界指數」(DJBIC World)在內,最早於 1999 年推出,是全球市場上最早問世的系列性永續最佳企業基準指數,涵蓋全球、區域及國家層級的基準。

另一項重大改變:年度評比時程調整

除了更名,本次公布還有另一項值得關注的制度變革。年度再平衡時程已從原本的 12 月,調整為每年 4 月最後一個交易日收盤後,以更貼近企業永續評鑑(CSA)的參與時程。這意味著,台灣企業未來每年 5 月初就能知曉入選與否的結果,無需再等到年底。

CSA 分數以 2026 年 3 月 31 日作為成績截止日,並由 S&P Global Sustainable1 於 2026 年 4 月 23 日提交至 S&P 道瓊指數公司進行評選,並自 2026 年 5 月 1 日起正式生效。

評選機制不變:CSA 仍是核心門檻

儘管品牌名稱與發布時程均有所調整,DJBIC 的評選基礎依然是行之多年的企業永續評鑑方法(Corporate Sustainability Assessment,CSA)。CSA 從企業的經濟、社會與環境三大面向切入,全面評估一家企業在永續發展上的實力與韌性。

全球每年超過 12,000 家企業受邀參與 CSA,但僅有約 3,500 家規模最大的全球企業具備入選任何道瓊最佳企業指數的資格。而在這些有資格的企業中,仍需達到各產業永續得分前 10% 的門檻,才能成為指數成分股——競爭激烈程度,可見一斑。

2026 年台灣入選企業:共 45 家橫跨 11 大產業

本年度台灣共有 45 家企業分別入選世界指數(38 家)或新興市場指數(36 家)(部分企業兩者皆入選),涵蓋銀行、半導體、科技硬體、保險、電信等 11 大產業。


循環標誌是什麼?怎麼申請、產品如何分類

環境部資源循環署(下簡稱循環署)公告「循環產品及循環服務推動作業要點」,鼓勵更多企業投入循環經濟。為明確定義循環的產品與服務,企業可向循環署申請「循環標誌」,協助企業提升產品的辨識度與市場競爭力,讓消費者更容易辨識,帶動綠色消費發展。

Q1:環境部為何要推動循環標誌?

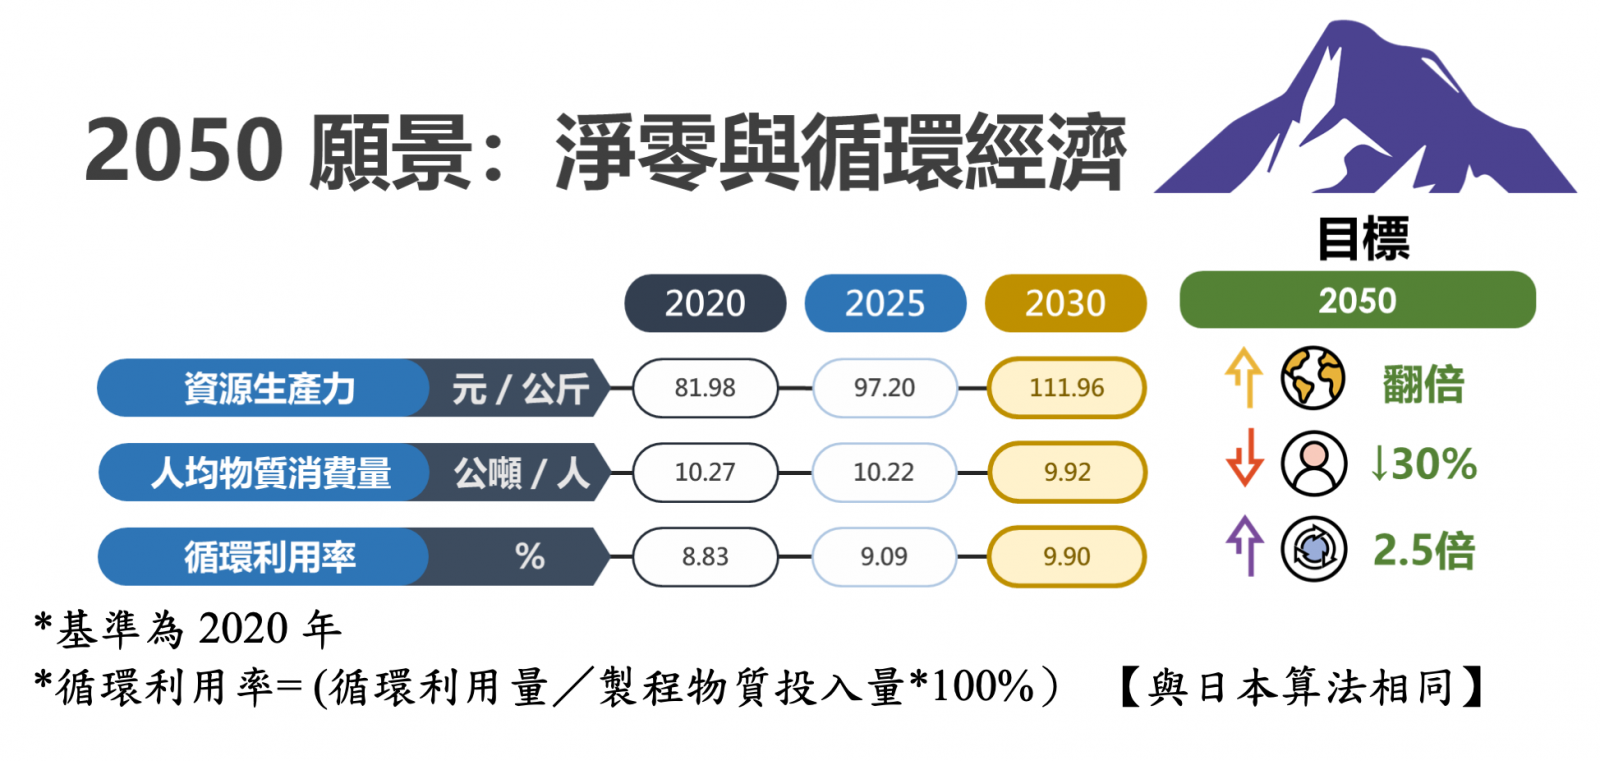
「資源循環零廢棄」為台灣淨零轉型12項關鍵戰略之一,2025年環境部首次公開「台灣循環經濟路徑圖」草案,環境部指出,路徑圖的目標之一是提升資源回收利用率,計劃2050年將循環利用率提升至24%,較基準年2020年相比增加2.5倍。

台灣2024年循環經濟產值已接近1,700億元,年成長率將近9%,遠高於許多先進國家,相關就業人口也已超過10萬人,若能把握趨勢持續未來10年成長機會,循環經濟將不只是環境政策,而會成為支撐台灣產業韌性與競爭力。

如今環境部更期望透過「循環標誌」的授權使用,鼓勵產業投入生產循環產品及提供循環服務,以提升民間企業及消費者購買意願,達到資源有效利用、減少廢棄物與減碳目標。

Q2:怎樣的產品可以申請循環標誌?

凡製造、輸入、販賣、提供具循環特性的產品、服務業者,可向環境部申請循環標誌。而所謂「循環特性」,指產品或服務可減少天然資源使用、單一材質可全回收、使用再生材料、可重複使用或可維修延長使用等有助於提升資源使用效率及減少廢棄物產生。

環境部列出衡量循環經濟的指標,期望將資源極大化 ,廢棄物極小化。(圖片來源:環境部)

環境部將循環經濟視為台灣重要的淨零核心。(圖片來源:環境部)

Q3:企業如何申請循環標誌?

根據環境部的循環標誌作業要點,標誌使用權申請程序分為「形式審查」與「實質審查」2階段,申請文件著重循環產品與服務等營業實績或生產說明。另為有助於業者提出申請,若符合公告的品項與技術規格,以形式審查書面審認方式為原則。

首波循環產品及服務品項預計在5月底前陸續公告,包含紡織品、塑膠類、玻璃容器、循環服務以及無機材料等5大類,涵蓋多元產品及服務型態。循環標誌可使用3年,如無技術規格調整,最多可展延一次使用6年。

至於企業取得循環標誌有什麼效益?循環署指出,這項制度有助於企業提升產品的辨識度與市場競爭力,也能作為消費者與公司部門的採購憑證,讓綠色消費變得更簡單直觀。

Q4:目前「資源循環雙法」政策推動進度?

國內在推動循環經濟的政策也有新進展。環境部早在2022年啟動修正「資源循環雙法」,行政院也終於在2026年4月9日核定通過修正草案,草案後續將送請立法院審議。

「資源循環雙法」分別為《廢棄物清理法》及《資源循環推動法》兩修正草案,前者為納管廢棄物到全生命週期管理,並嚴懲不法;後者期盼可建立循環標誌與產品資訊揭露制度,揭露產品再生料比率、耐用性、可維修性等,引導消費者綠色選購,公部門則優先採購循環產品。

目前《資源循環推動法》一讀通過。根據草案,未來修法通過後,針對投入資源循環績效優良者,提供獎勵或補助,並優先給予融資及信用保證等金融支持。

為讓各界了解循環標誌作業要點運作管理,及後續申請循環標誌核發、使用作業程序,循環署將在12日、15日及18日分別辦理北、中、南共3場說明會,介紹申請流程與首波公告循環產品及服務品項、技術規格審認原則等內容,同時提供業者諮詢服務。

世界氣象日揭氣候韌性關鍵基礎建設

極端氣候衝擊加劇之際,氣象觀測已從單純預報工具,轉變為支撐防災、經濟與公共治理的關鍵基礎。從全球預警系統到台灣空品治理,數據與科技正重塑應對氣候風險的方式。但當AI與觀測能力持續進化,是否已準備好,用「看得見的數據」守住未來?

2026年主題訂定「Observing Today, Protecting Tomorrow」(觀測現在,守護未來),將焦點放在氣候觀測與數據的重要性。「每一次預報、每一次警報、每一筆數據的分享,最終都是為了守護明天。」世界氣象組織(WMO)指出,明天不只是抽象的未來,而是關係到下一代的生活環境,以及整體社會面對氣候風險的韌性。

世界氣象日的由來,可追溯至1950年《世界氣象組織公約》正式生效,象徵全球氣象合作進入制度化階段。對各國而言,這不只是紀念性的日子,更是一項提醒:天氣、氣候與水資源並不受國界限制,相關風險與影響也需要全球共同面對。

WMO指出,氣象與水文服務早已成為支撐社會運作的基礎。無論是農業生產、能源調度,還是交通運輸與公共健康管理,都高度依賴準確且即時的氣象資訊。因此,每年的世界氣象日主題,也反映當前最迫切的氣候與環境挑戰,提醒各界持續關注並採取行動。

從觀測到預警:氣候變遷時代下關鍵基礎設施

在全球升溫逼近《巴黎協定》1.5°C門檻之際,「觀測」不再只是科學研究工具,而是氣候治理的核心基礎設施。WMO指出,準確、即時且可取得的氣象、水文與氣候數據,是建構氣候韌性的根本。隨著全球氣溫持續上升,極端氣候事件的強度與頻率同步增加,從熱浪、暴雨到快速增強的颱風,都對社會與經濟構成系統性風險。

根據世界氣象組織發布的《全球氣候狀況報告》,1970年至2021年間,極端天氣相關災害造成約4.3兆美元經濟損失,並奪走近200萬條生命。世界經濟論壇亦長期將「極端氣候」列為未來最重大風險之一。

「早期預警不是奢侈品,而是必需品。」WMO指出,根據世界銀行估算,若全球全面建置早期預警系統,每年可避免至少130億美元資產損失,並減少220億美元的民生福祉損失;即便僅提前24小時發布預警,也可降低高達30%的災害損害。

而這一切的前提,正是「觀測」。氣候沒有邊界,任何一國都無法單獨完成完整預報體系。從陸地、海洋到冰凍圈的全球觀測網絡,仰賴各國之間的數據共享與信任機制。若觀測系統存在缺口,預報的準確度與決策品質也將隨之下降。

因此,WMO強調,投入資源建置與維運氣象觀測網絡,不能只視為一項公共支出,而應看作是對國家經濟安全與長期氣候韌性的關鍵投資。同時,這套觀測體系也扮演連結各國、跨越世代的重要基礎,讓全球能在共同數據與資訊之上協作,面對日益加劇的氣候挑戰。

值得注意的是,科技正在重塑這套體系,AI與高效能運算正大幅提升預報精準度,並推動「影響導向預警」(impact-based forecasting),使預報不只是描述天氣,更能直接回應災害風險。不過,WMO也提出警示:AI應是輔助,而非取代國家氣象機構的權威角色。

台灣空品治理邁向「淨零共利」

環境部也呼應2026年世界氣象日「觀測現在、守護未來」的精神,推出「Clean Air Better Future 空品新識力」全民學習平台,作為具體行動之一。這項措施不僅與國際趨勢接軌,也顯示台灣空氣品質治理正逐步從過去以汙染末端管制為主,轉向結合氣候政策的整合型治理模式。

環境部指出,氣象條件與空氣品質密切相關,包括風向風速、氣溫、濕度及大氣擴散能力,都會直接影響汙染物在空氣中的累積與分布。在氣候變遷加劇、都市發展持續擴張的情況下,空汙問題已難以僅靠事後處理來改善。

圖/環境部呼應2026世界氣象日「觀測現在、守護未來」的精神,推出「Clean Air Better Future 空品新識力」全民學習平台。取自環境部

因此,政策方向正轉向「減碳與減汙協同治理」,也就是所謂的「淨零共利」。換言之,在降低溫室氣體排放的同時,也同步改善空氣品質,進一步帶動環境與健康的雙重效益。

此次推出的數位學習平台,則是希望將原本較為專業的空氣品質知識,轉化為民眾易於理解且可實際參與的內容。從空汙來源、健康影響,到日常可行的減排行動,透過數位工具強化民眾參與,讓空品治理不再只停留在政策層面,而是延伸到每個人的生活中。

環境部強調,未來將持續推動民眾從「理解」進一步走向「行動」,讓全民不只是資訊的接收者,也能成為環境治理的一環,共同守護空氣品質。

🌍 2026 世界氣象日:觀測現在、守護未來

Q1:為什麼「早期預警系統」對防災這麼重要?
根據世界氣象組織(WMO)數據,只要預警提前 24 小時發布,就能減少高達 30% 的災害損失。全球全面建置預警系統,每年可避免至少 130 億美元的資產損失。

Q2:AI 在現代氣象觀測中扮演什麼角色?
AI 與高效能運算能大幅提升預報精準度,推動「影響導向預警」,讓預報不只是描述天氣,而是直接回應具體的災害風險。但 WMO 仍強調「人類智慧」才是決策的核心。

Q3:台灣如何落實「觀測現在、守護未來」的精神?
環境部推出「Clean Air Better Future」平台,將空品治理與氣候政策結合,推動「淨零共利」模式,讓減碳與減汙協同進行,透過觀測數據守護民眾健康。

永續轉型必修課3

前兩篇文章,我們分別了解為何要做ESG的理由,以及應該做些什麼?接下來進入執行階段,這篇就來聊聊在公司裡頭,應該哪個部門來負責承擔? 另一問號則是,這些自討苦吃的艱難任務,究竟是為了誰而做?

ESG關誰的事? 先有高層支持,再求同仁理念認同

過去坊間常見迷思是:ESG只是環安衛或公關的事,其他部門等著被交辦(看戲)就好。

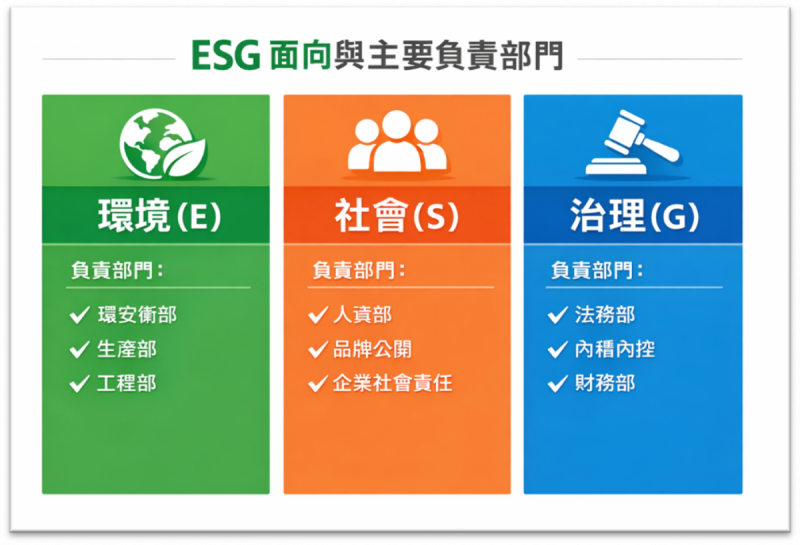
先說結論,因為ESG有許多需跨部門統籌的內容,所以它跟每個單位都有關,實務上來說,公司可先設置一個「主責單位」,然後定期進行跨部門協作。

2026年的今日,相信不少大企業都已設置「永續發展部」或「ESG辦公室」等正式編制,或直屬高層(如董事會或總經理室)的「永續委員會」。但在早期,永續事務多由原有同仁兼任,包括:環安衛(廠務)、公關(品牌)、財務(總務)、人資等行政部門,都有很高機率當苦主。時至今日,許多中小企業可能還是如此行事。

圖/ESG 事務牽涉相當廣泛,和許多部門都有關係。 (圖片來源: ChatGPT AI生成)

ESG事務由那個部門掌管,其實不是問題最癥結點,關鍵在於,他們有沒有受到高層的支持跟授權?才叫得動其他平行單位配合、推得動跨部門的行動計劃。假使各部門的KPI指標出現衝突,也唯有高層能出面調解,化解內部政治紛爭。

例如,為降低氣候風險、跟上永續轉型趨勢,某金控集團決定對外承諾自家資產的「去碳化」(Decarbonization),這時,各部門都得腳步整齊、方向一致,不能永續部門一邊高呼減碳、衝刺綠色金融,業務部門還在對化石燃料客戶增加放款。

要提醒的是,ESG執行同仁必須理解,別的部門也有自己的日常任務和守備範圍,不可能一開始就有跟你同舟共濟、一起拯救地球的熱情(通常大家想救自己荷包先)。因此,推動各部門協作和定期彙報的時候,也別忘了提供ESG課程和教育訓練,提升同仁們的理念認同。要不然,老是被強迫應付、逢場作戲,大概都撐不久,或到最後淪於形式。

話說回來,如何替公司建立長期的永續策略呢?不妨透過以下三個同心圓來思考。

為誰而戰?兼顧多元利害關係人、更是為了自己

接著,另一大哉問則是: 這些自找苦吃的麻煩事,究竟是為了誰而做?

不小心吃了誠實豆沙包的人,應該會不假思索地說:「不就是老闆要求的」「其實都是做給政府看的」或直白回應:「為了訂單,不得不做啊~」

現況來說,的確如此,所以常造成以下現象:你千辛萬苦編好的永續報告書,最後根本沒幾個人看過,而公司耗費鉅資、盛大舉辦的公益活動,內部員工也一無所知。

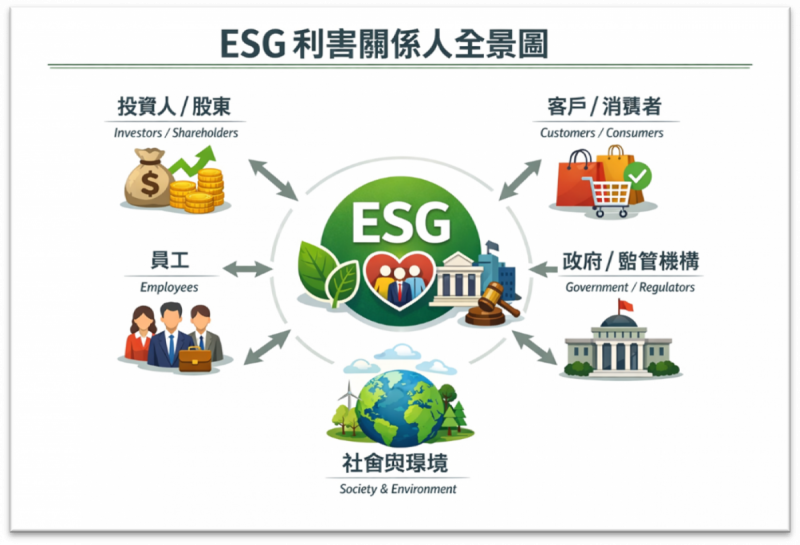
事實上,ESG是企業營運思維的翻轉,從以前的滿足股東(Shareholders)及短期利潤,逐步轉至兼顧更多「利害關係人」(Stakeholders)的意見。

圖/ESG 不僅是為滿足利害關係人,也是為了企業自己而做。 (圖片來源: ChatGPT AI生成)

然而,利害關係人也有很多種,從:投資人、員工、客戶(消費者)、供應商、監管機構(政府或媒體)、到周遭自然生態皆是,企業該先顧哪一邊?更別提,有些產業還有其特殊的利害關係人,像是連鎖商店的加盟主、醫藥廠商服務的病友族群、大型製造業與地方鄰里或勞工團體等。

環顧這麼多利害關係人,各方的要求和期待都不一樣,有時甚至會彼此衝突。例如,投資人關心的是企業的獲利與投資報酬,消費者在意產品安全和品牌價值,員工關切職場待遇和勞動人權,公民團體則會追問企業回應了哪些社會問題或環境危機?

所以,講白一點,一件專案不可能滿足所有利害關係人!企業必須先辨識出跟自己最有關的利害關係人群體,再去推動回應的永續行動,讓每個計畫都有清楚的執行目標和溝通對象。就好像編報告書是為符合法規要求沒錯,但長遠目標是吸引人才,讓外界了解公司的ESG推動成果。至於回饋地方公益、贊助社區活動,首要是跟街坊鄰里維繫關係,其次目標則是,藉此在監管單位面前保持良好的企業形象。

話說回來,企業推動ESG的最終目的,終究是為了「自身的永續經營」。唯有當企業能夠平衡多元利害關係人的需求,才能降低各種可能的外部風險和營運衝擊,讓公司在充滿不確定性的動盪市場中存活下去。